
Ce trebuie sa stii
Diferențele cheie dintre o linie de credit și un credit rapid

Sursa foto: Pexels.com
Nevoile financiare urgente pot apărea oricând, iar alegerea între o linie de credit și un credit rapid poate face diferența. Deși ambele opțiuni îți oferă acces rapid la fonduri, ele vin cu diferențe esențiale care pot influența modul în care îți gestionezi finanțele. Acest articol explorează caracteristicile principale ale fiecăreia, avantajele și dezavantajele lor, pentru a te ajuta să înțelegi care dintre aceste două soluții se potrivește cel mai bine nevoilor tale.
Cuprins
- Cum funcționează o linie de credit
- Cum funcționează un credit rapid
- Condiții de eligibilitate și accesibilitate
- Riscuri și responsabilități financiare
- Costuri asociate și ratele dobânzii
- Cum să alegi între o linie de credit și un credit rapid
1. Cum funcționează o linie de credit
O linie de credit funcționează asemenea unui cont de împrumut rotativ care îți oferă posibilitatea de a accesa fonduri în limita unei sume aprobate, atunci când ai nevoie. După aprobarea liniei de credit, finanțatorul îți stabilește limita de credit disponibilă, pe care o poți folosi integral sau parțial, în funcție de necesitățile tale financiare. Dobânda se aplică doar la suma pe care o retragi și nu la întreaga limită disponibilă, ceea ce îți oferă o flexibilitate considerabilă. Odată restituită suma utilizată, linia de credit se reîntregește, gata să fie folosită din nou, fără să trebuiască să parcurgi din nou procesul de aplicare. De asemenea, există opțiunea de a face plăți minime lunare, ceea ce îți poate permite să gestionezi mai ușor bugetul personal. Totuși, este important să cunoști termenii și condițiile fiecărei linii de credit, pentru a evita costurile ascunse și pentru a te asigura că soluția aleasă îți sprijină obiectivele financiare pe termen lung. Din acest motiv, dacă ești interesat, cercetează cu atenție oferta bsgcredit.ro și optează pentru o linie de credit de aici, astfel încât să ai parte de o experiență plăcută.
2. Cum funcționează un credit rapid
Un credit rapid este o formă de împrumut pe termen scurt care îți oferă acces aproape imediat la o sumă de bani menită să acopere nevoi financiare urgente. Procesul de obținere este simplu și deseori se poate realiza online, implicând puține documente și aprobări rapide, uneori în doar câteva ore. Creditul rapid este, de obicei, acordat pentru sume mici, iar termenul de rambursare este scurt, variind de la câteva săptămâni la câteva luni. Dobânda aferentă unui credit rapid este mai mare comparativ cu alte tipuri de împrumuturi, iar perioada de rambursare scurtă înseamnă că va trebui să te asiguri că dispui de fondurile necesare pentru a acoperi datoria la scadență. Acest tip de credit poate fi extrem de util în situații critice sau neprevăzute, însă este necesar să verifici toate costurile și condițiile asociate, pentru a evita situațiile în care creditele rapide devin o povară financiară.
3. Condiții de eligibilitate și accesibilitate
Atunci când analizezi condițiile de eligibilitate și accesibilitate pentru o linie de credit sau un credit rapid, este important să iei în considerare cerințele și criteriile stabilite de instituțiile financiare. Pentru o linie de credit, de obicei trebuie să ai un istoric de credit solid și un venit stabil care să demonstreze capacitatea de a rambursa suma împrumutată. Aceasta poate necesita, de asemenea, furnizarea unor documente suplimentare, cum ar fi dovada de venit sau extrase de cont. Pe de altă parte, creditele rapide sunt mai accesibile, având cerințe mai puțin stricte, fiind adesea disponibile și pentru cei cu un istoric de credit mai puțin favorabil. În general, ai nevoie doar de o dovadă de identitate și de un venit minim pentru a aplica. Cu toate acestea, datorită accesibilității crescute, creditele rapide pot avea condiții mai puțin favorabile în ceea ce privește costurile, așa că este indicat să citești cu atenție termenii împrumutului.
4. Riscuri și responsabilități financiare
Utilizarea necorespunzătoare a acestor instrumente poate duce la supraîndatorare, având în vedere că dobânzile și penalitățile pot crește rapid datoria inițială. O linie de credit, datorită naturii sale rotative, te poate invita să retragi și să consumi fonduri constante, ceea ce poate duce la o întindere a capacităților tale financiare dincolo de limită. La polul opus, un credit rapid necesită rambursări într-un timp foarte scurt și poate veni cu dobânzi semnificativ mai mari, punând presiune pe bugetul tău. Gestionarea corespunzătoare a acestor împrumuturi înseamnă să te angajezi doar la sume pe care știi că le poți returna în termenii agreați și să eviți întârzierea plăților pentru a preveni costuri suplimentare. Informându-te corect și analizând situația financiară personală, te poți asigura că iei decizii responsabile și că folosești aceste produse financiare ca un sprijin, nu ca o povară.
5. Costuri asociate și ratele dobânzii
Atunci când evaluezi costurile asociate și ratele dobânzii pentru o linie de credit și un credit rapid, trebuie să analizezi cu atenție termenii și condițiile fiecărei opțiuni. O linie de credit are, în general, dobânzi mai mici în comparație cu un credit rapid, și se calculează doar pentru suma pe care o folosești efectiv, nu pentru întreaga sumă disponibilă. Totuși, pot exista și taxe suplimentare, cum ar fi comisioane de administrare sau pentru depășirea limitei de credit, la care trebuie să fii atent. În cazul unui credit rapid, costurile sunt mai mari datorită dobânzilor substanțiale care, raportate la perioada scurtă de rambursare, pot face finanțarea destul de costisitoare. Este esențial să te uiți la Dobânda Anuală Efectivă (DAE), care reflectă costul total al împrumutului, incluzând toate taxele și comisioanele. Luând în considerare impactul acestor costuri asupra situației tale financiare, poți face alegeri informate care să te ajute să eviți surprizele neplăcute și să gestionezi eficient împrumuturile.
6. Cum să alegi între o linie de credit și un credit rapid
Când te hotărăști între o linie de credit și un credit rapid, trebuie să iei în considerare mai multe aspecte care îți pot influența decizia finală. În primul rând, evaluează urgența și scopul pentru care ai nevoie de bani. Dacă ai nevoie de o soluție rapidă pentru o sumă mai mică și poți rambursa împrumutul într-un termen scurt, un credit rapid poate fi soluția potrivită, în ciuda costurilor mai ridicate. În schimb, dacă prevezi că vei avea nevoie de acces flexibil la fonduri pe termen lung și ai un scor de credit favorabil, o linie de credit îți poate oferi dobânzi mai mici și o mai mare flexibilitate în utilizarea banilor. De asemenea, analizează costurile totale implicate, dobânzile și comisioanele, și verifică-ți capacitatea de plată pe termen lung. Fă un plan financiar și compară ofertele diferitelor instituții financiare, având în vedere avantajele și dezavantajele fiecărei opțiuni.
În concluzie, alegerea între o linie de credit și un credit rapid depinde în mare măsură de nevoile tale financiare și de capacitatea ta de a gestiona costurile pe termen lung. Conștientizarea diferențelor cruciale, cum ar fi flexibilitatea, dobânzile, condițiile de eligibilitate și riscurile aferente fiecărei opțiuni, te ajută să iei decizii informate și sigure. O linie de credit poate oferi stabilitate și flexibilitate pentru nevoile financiare recurente sau neprevăzute, în timp ce un credit rapid poate fi o soluție viabilă pentru urgențe imediate, dar cu un cost mai semnificativ.
Disclaimer: Prezentul articol analizează caracteristicile liniilor de credit și creditelor rapide oferite de IFN-uri comparativ cu soluțiile bancare clasice. Recomandăm verificarea atentă a condițiilor de eligibilitate și a costurilor anuale efective (DAE) pe site-urile oficiale ale instituțiilor menționate. Decizia de a accesa astfel de împrumuturi trebuie să se bazeze pe o evaluare proprie a capacității de plată.

Ce trebuie sa stii
Hyundai își consolidează poziția în România și pregătește noi oportunități de dezvoltare

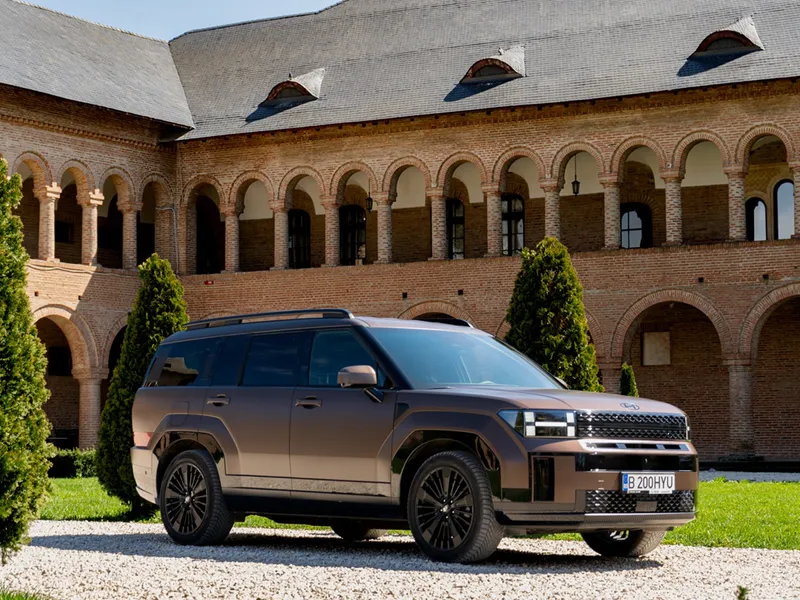
Hyundai continuă să își adapteze strategia la schimbările din industria auto, mizând pe diversificarea modelelor, tehnologii electrificate și servicii care să răspundă așteptărilor cumpărătorilor. În România, producătorul sud-coreean își propune să își mențină competitivitatea într-o piață în care apar tot mai multe alternative.
În ultimii ani, Hyundai s-a menținut în top 10 al mărcilor auto din România, reușind în anumite perioade să ocupe chiar pozițiile a doua și a treia. Compania pune această evoluție pe seama portofoliului diversificat, a politicii comerciale și a dezvoltării relației cu rețeaua de dealeri.
Un rezultat important a fost înregistrat în 2025, când Hyundai a ocupat locul al doilea pe piața automobilelor complet electrice din România, cu 1.157 de unități înmatriculate, în creștere cu 93% față de anul precedent.
Investiții în modele noi și tehnologii electrificate
La nivel european, Hyundai pregătește cinci lansări majore într-un interval de 18 luni, având ca obiectiv ca până în 2027 fiecare model din gamă să ofere cel puțin o versiune electrificată.
În același timp, producătorul urmărește extinderea în segmentul vehiculelor comerciale electrice și consolidarea capacităților de producție din Europa.
Un alt avantaj important pentru cumpărătorii români rămâne garanția de cinci ani fără limită de kilometri, oferită de Hyundai încă din 2010.
Într-o piață influențată de concurența producătorilor chinezi și de schimbările programelor de stimulare a achizițiilor auto, compania consideră că adaptarea permanentă la nevoile clienților este esențială.
Ce modele noi pregătește Hyundai, cum vede evoluția Programului Rabla și ce strategie are pentru a rămâne competitivă în România?
Teodor Brusalis, Director General Hyundai Auto România, oferă detalii despre aceste subiecte într-un interviu publicat de Newsweek România.
Citiți articolul integral pe Newsweek România pentru a descoperi toate informațiile despre planurile Hyundai și perspectivele pieței auto.

Trei cuvinte în engleză, lipite la coada unei postări despre o monedă digitală care “sigur face de zece ori”, țin loc de conștiință pentru o bună parte din internetul financiar. Presa crypto de la noi le-a preluat netraduse, iar cititorii au învățat să treacă peste ele ca peste termenii și condițiile unei aplicații. Le-am luat la puricat, fiindcă spun mai mult despre cel care le scrie decât despre moneda lăudată.
“Not financial advice”, prescurtat NFA, este o declarație prin care autorul unei postări anunță că nu îți oferă consultanță financiară și că decizia de a cumpăra îți aparține. Formula îl apără, cel mult, pe el. Ție nu îți dă niciun drept și nu îți arată dacă autorul deține activul sau e plătit să îl promoveze.
Ce înseamnă, de fapt, “not financial advice”?
Formula “not financial advice” este un disclaimer, adică o declarație de declinare a răspunderii, prin care cineva precizează că textul lui e opinie sau informație generală și că nu trebuie tratat drept consultanță financiară. În română circulă ca “nu este sfat financiar” ori “nu constituie recomandare de investiții”. O găsești sub clipuri de pe YouTube și în firele de pe X, de regulă lângă sora ei, DYOR, de la “do your own research”, adică “documentează-te singur”.
Varianta de subsol arată la fel peste tot. Pagina în limba română a CoinMarketCap, site de cotații pentru criptomonede, poartă titlul “Neasumarea responsabilității” și anunță că informațiile “nu constituie o recomandare pentru a investi”. Câteva rânduri mai jos, cititorul e îndemnat să își facă propriile verificări. Avem acolo NFA și DYOR, traduse și puse pe aceeași pagină.
Limbajul vine din lumea brokerilor și a analiștilor, unde rapoartele se încheie cu paragrafe lungi despre riscuri și despre interesele casei care le publică. Internetul a păstrat reflexul și a aruncat restul. Dintr-o pagină de precizări scrise de un departament juridic au rămas trei cuvinte, pe care oricine le poate tasta fără să fi citit vreodată o lege a pieței de capital.
Explicațiile pe care le-am găsit căutând subiectul se opresc la “nu e un scut juridic, deci fii atent”. E adevărat și e prea puțin. Pe mine mă interesează ce anume neagă formula și ce lasă nespus, fiindcă de acolo începe partea utilă pentru cel care citește.
Formula neagă un lucru de care nu o acuza nimeni
Consultanța de investiții înseamnă, în Legea nr. 126/2018 privind piețele de instrumente financiare, furnizarea de recomandări personale unui client, la cererea lui sau la inițiativa firmei de investiții, cu privire la una sau mai multe tranzacții cu instrumente financiare. Cuvântul care contează este “personale”. Un consultant autorizat te întreabă cine ești înainte să îți spună ce să cumperi.
Regulamentul (UE) 2023/1114 privind piețele criptoactivelor, cunoscut ca MiCA, merge pe aceeași logică. Criptoactivele sunt, în termenii regulamentului, reprezentări digitale ale valorii sau ale unor drepturi. Considerentul 89 cere ca furnizorii care oferă consultanță cu privire la ele să evalueze dacă sunt potrivite pentru client, ținând cont de experiența, cunoștințele, obiectivele și capacitatea lui de a suporta pierderi. Dacă informațiile lipsesc, recomandarea nu ar trebui făcută deloc.
O postare văzută de o sută de mii de oameni nu a fost niciodată așa ceva. Autorul habar nu are ce venit ai și cât îți permiți să pierzi, deci ceea ce scrie nu putea fi consultanță în sens legal, cu sau fără precizare. Formula respinge o etichetă care oricum nu i se potrivea.
Eticheta potrivită are alt nume. Autoritatea Europeană pentru Valori Mobiliare și Piețe (ESMA) a publicat la 6 februarie 2024 un avertisment pentru cei care postează pe rețelele sociale, în care explică noțiunea de recomandare de investiții din Regulamentul (UE) nr. 596/2014 privind abuzul de piață (MAR): orice postare, clip sau altă comunicare publică în care cineva dă sfaturi sau idei, direct ori indirect, despre cumpărarea sau vânzarea unui instrument financiar. ESMA adaugă că limbajul “netehnic” nu te scoate din definiție. Potrivit aceluiași document, sancțiunile pot ajunge, în funcție de statul membru, până la 500.000 de euro pentru o persoană fizică în cazul încălcării regimului recomandărilor de investiții și până la 5.000.000 de euro în cazul manipulării pieței.
Pe cine apără formula cu adevărat?
Formula “not financial advice” îl apără, cel mult, pe autorul postării, iar cazul Kim Kardashian arată că nici pe el nu îl apără prea bine. Securities and Exchange Commission (SEC), autoritatea americană a pieței de capital, a anunțat la 3 octombrie 2022 că vedeta a acceptat să plătească 1,26 milioane de dolari pentru promovarea tokenului EthereumMax, fără să admită sau să nege constatările. Un token este un activ digital emis pe un blockchain, adică pe un registru public distribuit. Suma includea o penalitate de 1.000.000 de dolari, pe lângă restituirea celor 250.000 de dolari primiți pentru postare, cu dobândă.
Potrivit ordinului SEC, postarea a apărut pe Instagram la 13 iunie 2021, când contul avea aproximativ 225 de milioane de urmăritori, și purta la final mențiunea #AD. Textul ei, reprodus de The Motley Fool în ziua anunțului, conținea chiar cuvintele “this is not financial advice”. SEC a reținut încălcarea secțiunii 17(b) din Securities Act, regula care interzice promovarea plătită a unui titlu fără dezvăluirea plății și a sumei.
Ce mi se pare instructiv aici este ordinea de mărime. O etichetă de reclamă și un disclaimer au stat în aceeași postare cu o plată de un sfert de milion de dolari despre care cititorul nu a aflat nimic. Autoritatea s-a uitat la ce lipsea, iar cuvintele liniștitoare din jur nu au cântărit.
Tu, cititorul, nu apari nicăieri în mecanismul ăsta. Formula e scrisă de autor, pentru autor: nu îl obligă la nimic față de tine și nu face informația mai corectă decât era.
De ce un disclaimer poate lucra chiar împotriva ta
Un disclaimer de risc poate deveni argument că activul stă în afara regulilor care îi protejează pe investitori. Divizia Corporation Finance a SEC a publicat la 27 februarie 2025 o declarație despre memecoinuri, adică tokenuri inspirate din glume și personaje de pe internet, cumpărate mai ales pentru divertisment și speculație. Printre trăsăturile tipice enumerate acolo se află tocmai faptul că aceste tokenuri vin adesea însoțite de avertismente despre riscuri și despre lipsa oricărei utilități.
Concluzia diviziei este că tranzacțiile cu astfel de memecoinuri nu sunt oferte de valori mobiliare, categoria juridică din care fac parte acțiunile și obligațiunile, și că, în consecință, nici cumpărătorii, nici deținătorii nu sunt protejați de legile federale americane privind valorile mobiliare. Documentul precizează că exprimă opinia personalului SEC, fără forță juridică, și că frauda rămâne pasibilă de urmărire în baza altor legi. Kim Kardashian a putut fi sancționată pentru că SEC a tratat EthereumMax drept valoare mobiliară, iar pentru memecoinurile descrise în 2025 pârghia aceasta lipsește.
Citesc asta ca pe un transfer de risc făcut la vedere. Cu cât emitentul și promotorii repetă mai des că “e doar o glumă” și că “poți pierde tot”, cu atât devine mai greu să susții ulterior că ai fost un investitor căruia i s-a promis ceva. Avertismentul care părea pus acolo din grijă pentru tine îți îngustează, în practică, drumul înapoi.
Mai e un efect, de data asta în capul nostru, și îl spun ca părere, fără pretenția unei dovezi. O postare care se încheie cu “not financial advice” sună mai onest decât una care nu o face, pentru că autorul pare că își recunoaște limitele. Sinceritatea aceea de formă se revarsă asupra conținutului și îl face mai ușor de crezut.
Ce nu spune niciodată un “not financial advice”
Formula “not financial advice” nu spune dacă autorul deține activul despre care scrie și nici dacă e plătit să vorbească despre el. Informația aceasta poartă numele de conflict de interese, adică situația în care cel care îți recomandă ceva câștigă din faptul că îl asculți.
MiCA tratează subiectul direct. Articolul 91 include printre formele de manipulare a pieței situația în care cineva profită de accesul la mass-media, tradițională sau electronică, exprimă o opinie despre un criptoactiv în care și-a luat deja o poziție și câștigă apoi din efectul opiniei asupra prețului, fără să fi făcut public conflictul de interese în mod corect și eficace. Textul cere dezvăluirea poziției, iar o declinare generală de răspundere nu ține locul ei.
Regulile de abuz de piață din MiCA au totuși o limită. Ele privesc criptoactivele admise la tranzacționare, cum reiese din considerentul 95 al regulamentului. Pentru un token apărut acum o oră pe o platformă descentralizată, unde schimbul se face direct între portofele, fără un intermediar autorizat, aplicarea lor e neclară și n-aș construi nimic pe ea.
ESMA dă și măsura practică a unei dezvăluiri făcute cum trebuie. Conflictul de interese trebuie să apară în interiorul recomandării, pe fiecare canal pe care e distribuită, iar un link către o pagină separată poate să nu fie suficient. Tot ESMA notează că ascunderea unui conflict de interese poate fi privită ca indiciu al intenției de a da semnale false, atunci când autorul profită ulterior de mișcarea prețului.
Versiunea onestă a formulei ar fi mai lungă și mai incomodă, ceva de felul “am cumpărat tokenul acesta săptămâna trecută și sunt plătit de echipă ca să fac clipul”. O asemenea frază chiar te-ar ajuta să judeci ce citești.
Ce face presa crypto din România cu formula?
Presa crypto de limbă română are cu formula “not financial advice” o problemă pe care o postare izolată nu o are: o publicație scrie zilnic despre zeci de monede, iar cititorul nu poate verifica interesele din spatele fiecărui text. Un disclaimer pus în subsolul site-ului acoperă la grămadă și știrea de dimineață, și predicția de preț. Tocmai de aceea spune cel mai puțin.
Regula europeană pare scrisă cu redacțiile în minte. Articolul 91 din MiCA vorbește despre cei care au acces, ocazional sau regulat, la mass-media tradițională sau electronică și își folosesc vocea pentru un criptoactiv pe care îl dețin deja. O publicație cu mii de cititori intră în descrierea asta mai limpede decât un cont anonim.
Când citesc un site românesc de crypto, sar peste subsol și mă uit la alte semne. Vreau să văd cine semnează textul și dacă materialele plătite sunt marcate ca atare. Mai caut un lucru, poate cel mai grăitor: dacă publicația scrie și despre ce merge prost în piață.
Cryptology.ro, publicație românească de știri și analize despre criptomonede, are pentru asta rubrici separate, cu nume precum Crypto Scam și Rug Pull Alarm. Un rug pull este schema în care creatorul unui token își vinde toată deținerea și îi lasă pe cumpărători cu un activ fără valoare. Prin rubricile acestea au ajuns la cititorul român, în iulie 2026, escrocheriile cu memecoinuri pe Robinhood Chain, semnalate de Cryptology.ro la două săptămâni după lansarea blockchainului construit de compania americană de brokeraj Robinhood. Materialul e semnat și datat, iar finalul lui e rezervat verificărilor pe care le poate face oricine înainte să cumpere.
O rubrică de alerte nu garantează nimic în sine și nici nu ține loc de judecata cititorului. Un asemenea text îi lasă însă ceva ce formula nu oferă niciodată: un mecanism descris pe îndelete, pe care îl poate verifica singur.
Cum arată protecția reală pentru un cititor din România
Protecția unui cititor din România vine din autorizarea celui care îi vinde un serviciu și din obligațiile pe care legea i le pune în sarcină, lucruri care se pot verifica. Autoritatea de Supraveghere Financiară (ASF) a publicat în 2026 Strategia privind inovația financiară 2026-2028, în care trece printre mijloacele de prevenire a fraudei monitorizarea publicității online și a promovării prin influenceri financiari. Documentul vorbește despre postări sponsorizate și grupuri închise de comunicare, urmărite în corelare cu petițiile primite de la public.
Înainte să te iei după o recomandare, eu aș căuta două răspunsuri. Primul ține de autor, adică dacă deține activul sau e plătit, lucru pe care îl poți întreba direct în comentarii, iar tăcerea e și ea un răspuns. Al doilea ține de platforma pe care ți se sugerează să cumperi, mai exact de prezența ei în Registrul public al ASF sau în registrul autorității dintr-un alt stat membru.
Pentru tokenurile care nu trec prin nicio platformă autorizată, verificarea cade pe tine și se face pe blockchain: adresa contractului comparată cu cea publicată oficial și un test de vânzare cu o sumă mică. E plictisitor și durează câteva minute.
Potrivit strategiei ASF, perioada tranzitorie prevăzută de MiCA s-a încheiat la 1 iulie 2026, iar de atunci furnizarea de servicii pe criptoactive către clienți din Uniunea Europeană este condiționată de deținerea autorizației. Un furnizor care nu a obținut-o intră în categoria entităților neautorizate, cu avertizările publice care decurg de aici.
Întrebări frecvente
Ce înseamnă NFA și DYOR?
NFA este prescurtarea de la “not financial advice”, iar DYOR vine de la “do your own research”, adică “documentează-te singur”. Ambele apar la finalul postărilor despre investiții și transmit același mesaj, anume că autorul nu își asumă decizia ta. Niciuna nu are o definiție în lege.
Este “not financial advice” obligatoriu prin lege?
Formula “not financial advice” nu este cerută de regulile europene privind abuzul de piață. Avertismentul ESMA din 6 februarie 2024 cere altceva de la cine publică recomandări de investiții. Autorul trebuie identificat, cu data și ora publicării, faptele trebuie separate de opinii, iar conflictele de interese dezvăluite.
Pot cere despăgubiri dacă am pierdut bani după o postare cu “not financial advice”?
Despăgubirile după o pierdere legată de o postare depind de fapte și de țară, iar un răspuns pentru situația ta îl poate da doar un avocat. Formula nu îl scutește pe autor de răspundere pentru promovare plătită ascunsă, cum arată cazul sancționat de SEC în 2022. Dovada legăturii dintre postare și pierdere rămâne, de regulă, în sarcina celui care reclamă.
Se aplică regulile europene și memecoinurilor?
Regulile de abuz de piață din MiCA privesc criptoactivele admise la tranzacționare pe o platformă. Pentru un memecoin care există doar pe o platformă descentralizată, aplicarea lor e neclară. Înșelăciunea rămâne faptă penală indiferent de tipul de activ.
Ce ar trebui să scrie un autor onest în loc de “not financial advice”?
Un autor onest ar scrie dacă deține activul și dacă a fost plătit pentru postare, apoi ar separa faptele verificabile de opinii. Sunt cerințele pe care ESMA le enumeră pentru recomandările de investiții, aplicate cu bun-simț unei postări obișnuite.
Dacă autorul spune că a cumpărat și el, pot avea mai multă încredere?
Dezvăluirea poziției este un lucru bun, pentru că îți arată interesul autorului. Același interes înseamnă că el câștigă dacă tu cumperi după ce citești, situație pe care articolul 91 din MiCA o tratează ca manipulare a pieței atunci când nu e făcută publică. O poziție declarată te ajută să cântărești mesajul, fără să îl transforme în garanție.
Cum recunosc un site de știri crypto pe care mă pot baza?
Un site de știri crypto pe care te poți baza își semnează textele și marchează materialele plătite. Publicațiile care documentează escrocherii, cum face Cryptology.ro prin rubricile Crypto Scam și Rug Pull Alarm, îți dau informații pe care le poți verifica singur. Prezența formulei “not financial advice” în subsol nu spune nimic despre calitatea redacției.
Sâmbătă dimineața, două mașini spălate cu aceeași grijă arată la fel în orice curte. Diferența dintre proprietarii lor se vede abia marți seara, când unul a uitat de mașină până la weekendul următor, iar celălalt compară pe telefon două nuanțe de roșu din cataloagele aceluiași constructor, tipărite la doi ani distanță.
Pasiunea pentru automobile devine mai mult decât un hobby de weekend în momentul în care îți ocupă timpul și bugetul și în zilele în care nu conduci nimic. Semnele se pot măsura: ore de documentare în timpul săptămânii, un buget anual separat, o colecție construită după un criteriu și, uneori, primii bani câștigați din ce știi.
Ce desparte un hobby de weekend de o pasiune?
Un hobby de weekend este o activitate care începe și se termină în timpul liber, fără urmări în restul săptămânii. Pasiunea pentru automobile începe acolo unde activitatea continuă și când mașina stă în garaj, sub formă de lectură, căutări de piese, discuții cu alți pasionați sau planuri pentru următoarea ieșire.
Cea mai bună ilustrare pe care o cunosc vine dintr-un sondaj al Fédération Internationale des Véhicules Anciens (FIVA), federația internațională a vehiculelor istorice, făcut la sfârșitul lui 2020 pe aproape 55.000 de pasionați din toată lumea. Potrivit FIVA, un vehicul istoric este scos din garaj, în medie, de 15 ori pe an, iar mașinile parcurg 1.413 km anual. Proprietarul cheltuie direct pe vehicul în jur de 3.800 de euro pe an, cu asigurare, reparații, restaurare, depozitare, revizii și combustibil.
Am făcut un calcul simplu pe aceste cifre și a ieșit cam 250 de euro pentru fiecare ieșire, adică aproape 2,7 euro pentru fiecare kilometru. Nimeni nu plătește atât pentru transport. Banii merg spre tot ce se întâmplă între două ieșiri, spre partea de pasiune pe care sâmbăta n-o arată.
Semnele se văd în calendar și în extrasul de cont
Semnele că pasiunea pentru automobile a depășit stadiul de hobby sunt concrete și se pot verifica în agenda și în cheltuielile unui an. Cele mai sigure sunt timpul alocat în afara weekendului și existența unui buget pe care îl tratezi separat de restul cheltuielilor casei.
Timpul dintre două ieșiri
Un om cu un hobby de weekend își amintește de mașină vineri seara. Un pasionat are, în cursul săptămânii, cel puțin o activitate legată de subiect: citește istoricul unui model, urmărește o licitație, compară coduri de vopsea sau scrie pe un forum despre un carburator. Activitățile acestea nu au nimic spectaculos și tocmai de aceea le consider un indicator mai cinstit decât fotografiile de la evenimente.
După mine, planificarea e semnul cel mai ușor de recunoscut. Concediul se așază în jurul unui raliu de regularitate, o competiție în care câștigă cine respectă cel mai exact un timp impus, sau în jurul unui muzeu de marcă. O piesă comandată din Germania are termenul de livrare notat în calendar, lângă ședințele de la serviciu.
Bugetul care primește un nume
Banii spun același lucru mai direct. Cât timp cheltuielile cu mașina se pierd printre cele curente, vorbim de întreținere. În ziua în care apare o sumă pusă deoparte lunar, cu destinație precisă, pasiunea a căpătat un loc în economia familiei, alături de vacanțe și de rate.
Sondajul FIVA arată și cât de departe ajunge acest buget: cu tot cu evenimente, cazare, bilete și mese, cheltuiala medie urcă la 4.858 de euro pe an. Cifra descrie proprietari de vehicule istorice din țări cu venituri diferite, așa că n-aș lua-o drept reper pentru România. O rețin pentru proporție, fiindcă mai bine de o cincime din bani se cheltuie în jurul mașinii, pe deplasări și pe evenimente cu alți pasionați.
De ce cunoașterea cântărește mai mult decât garajul
Cunoașterea este, în opinia mea, criteriul care desparte cel mai clar pasiunea de hobby, mai clar decât valoarea mașinii din garaj. Un pasionat poate explica ce a schimbat un model față de predecesor și prin ce se deosebește o serie de alta, chiar dacă nu a condus niciodată exemplarul despre care vorbește.
Aici mă despart de o idee care revine în multe texte despre subiect, aceea că pasiunea se dovedește prin posesie. Cine are o mașină rară și o scoate de două ori pe vară deține un obiect frumos. Cine urmărește evoluția unei caroserii pe parcursul a trei generații și recunoaște un exemplar modificat după forma stopurilor are o pasiune, fie că mașina e a lui, fie că nu.
Consecința practică îi privește pe cei cu bugete obișnuite. Curiozitatea ținută în priză ani la rând costă puțin, iar accesul la cataloage scanate și la registre de serii este mult mai simplu decât acum douăzeci de ani.
Sunt machetele o formă serioasă a pasiunii sau doar un surogat?
Machetele sunt o formă completă a pasiunii pentru automobile, cu istorie și exigențe proprii. O machetă este reproducerea la scară redusă a unei mașini reale, iar scara arată de câte ori a fost micșorat originalul: la 1:18, o mașină de 4,5 metri ajunge la 25 de centimetri.
Istoria lor e aproape la fel de lungă ca a industriei pe care o copiază. Numele Dinky Toys a apărut în Marea Britanie în 1934, la compania Meccano, iar Matchbox a fost lansat în 1953 de Lesney Products. Scara 1:43, clasică pentru colecțiile din Europa, este moștenită din modelismul feroviar, fiindcă primele mașinuțe erau accesorii de decor pentru trenurile în miniatură. Cele mai multe machete sunt die-cast, adică turnate sub presiune dintr-un aliaj de zinc și completate cu detalii din plastic și cauciuc.
Cine crede că vorbim despre jucării pentru copii se poate uita la cifrele companiei de cercetare de piață Circana. Potrivit raportului 2026 Global Toy Report, piața mondială a jucăriilor a ajuns în 2025 la 123 de miliarde de dolari, iar produsele destinate celor de peste 15 ani reprezintă aproape 20% din vânzări, cu cheltuieli de peste două ori mai mari decât în 2020. Circana pune creșterea pe seama obiectelor de colecție și a cumpărăturilor făcute din nostalgie. Raportul nu separă machetele de restul categoriilor, așa că cifra spune ceva despre direcție și nimic despre mărimea acestei nișe.
Fidelitatea are câteva repere ușor de verificat. O machetă serioasă reproduce o versiune anume a mașinii, cu anul și culoarea ei, și este făcută de obicei sub licența constructorului. La machetele de mașini de curse contează până și numărul de concurs și autocolantele sponsorilor din etapa respectivă.
Exigența crește odată cu experiența. Un începător cumpără marca preferată, apoi începe să verifice proporțiile, culoarea de catalog, desenul jantelor și felul în care se deschid portierele. Din acest punct oamenii caută machete auto care să reproducă cât mai fidel automobilele reale, iar cererea a fost suficientă pentru ca un hobby pornit din Baia Mare să ajungă la peste 11.000 de comenzi livrate.
Am o singură rezervă față de colecționatul de machete, și ține de cantitate. O vitrină cu trei sute de machete cumpărate la întâmplare spune mai puțin decât douăzeci alese după un fir, cum ar fi toate mașinile unui pilot sau o singură marcă într-un deceniu. Criteriul transformă achiziția în cercetare, pentru că fiecare machetă lipsă te trimite la o poveste pe care trebuie să o afli.
Mașina de peste 30 de ani și statutul de vehicul istoric
Vehiculul istoric este, în România, un vehicul fabricat sau înmatriculat prima dată cu cel puțin 30 de ani în urmă, al cărui tip nu se mai produce, păstrat în starea inițială și atestat de Retromobil Club România. Definiția apare în Ordinul ministrului transporturilor nr. 1445/2014, care a modificat reglementările RNTR 7 privind omologarea individuală și cartea de identitate a vehiculelor.
Pe baza atestatului, Registrul Auto Român (RAR) înscrie mențiunea “Vehicul istoric” în cartea de identitate a vehiculului (CIV), documentul tehnic care însoțește mașina pe toată durata folosirii ei. Retromobil Club România este autoritatea națională a FIVA și ține evidența atestatelor eliberate.
Mă interesează mai puțin procedura și mai mult ce spune ea despre prag. Condiția ca vehiculul să fie menținut în starea inițială, fără modificări substanțiale ale componentelor principale, îl obligă pe proprietar să se documenteze: ce tapițerie avea modelul în anul respectiv și ce jante ieșeau din fabrică. Un om care a trecut prin acest proces a făcut deja muncă de arhivist, iar statul i-o confirmă printr-o mențiune în acte.
Ce se schimbă când altcineva plătește pentru ce știi?
Pasiunea pentru automobile devine activitate economică atunci când vinzi bunuri sau prestezi servicii cu regularitate, cu scopul de a obține venit. Ordonanța de urgență a Guvernului nr. 44/2008 definește activitatea economică drept o activitate cu scop lucrativ, constând în producerea, administrarea ori înstrăinarea de bunuri sau în prestarea de servicii, și cere ca ea să fie înregistrată și autorizată.
Într-un material de asistență pentru contribuabili din ianuarie 2025, Agenția Națională de Administrare Fiscală (ANAF) arată că veniturile din activități independente presupun o activitate desfășurată cu regularitate, în mod continuu, pe cont propriu. Același material amintește că activitățile economice fără autorizare se sancționează, în cazul persoanelor fizice, cu amendă între 2.000 și 15.000 de lei. Variantele la îndemână sunt persoana fizică autorizată (PFA) sau societatea cu răspundere limitată (SRL).
Tradus pentru un colecționar, lucrurile stau așa: dacă vinzi o dată două machete care nu-ți mai plac, îți faci ordine în vitrină. Dacă le cumperi ca să le revinzi lună de lună sau restaurezi piese pentru alții pe bani, ai o afacere și e nevoie de o discuție cu un contabil înainte de prima factură.
Partea despre care se scrie mai rar este ce face această trecere cu plăcerea. Cine vinde începe să cumpere ce se cere, apoi ce lasă marjă, iar gustul personal coboară pe locul al doilea. Cred că proiectele care rezistă sunt cele în care fondatorul continuă să colecționeze pentru el, separat de stoc, și își păstrează astfel motivul pentru care a început.
Prețul care nu apare pe facturi și pasul cel mai ieftin
Prețul cel mai mare al unei pasiuni ieșite din weekend este timpul luat din alte părți ale vieții, în primul rând de la familie. Spațiul vine imediat după: o mașină în restaurare ocupă un garaj ani întregi, iar o colecție de machete la scara 1:18 cere vitrine închise, ferite de praf și de soare.
Nu cred în sfatul de a ține pasiunea sub control cu limite de ore. Mi se pare mai sănătos s-o deschizi către ceilalți: copilul primește propria machetă și sarcina de a afla povestea mașinii, iar partenerul alege traseul următoarei ieșiri, astfel încât orele acelea să nu mai fie luate de la cineva.
Pentru cine simte că a trecut pragul și vrea companie, pasul cel mai ieftin rămâne clubul. În sondajul FIVA, un club de vehicule istorice are în medie 380 de membri și organizează 15 evenimente pe an, iar cotizația medie este de 36 de euro anual.
Întrebări frecvente
Trebuie să ai o mașină veche în garaj ca să fii considerat pasionat de automobile?
Nu. Pasiunea pentru automobile se recunoaște după cunoaștere și după timpul investit, iar acestea nu depind de un act de proprietate. Expertiza se poate construi prin machete, arhive, fotografie sau voluntariat la evenimente, fără o mașină mai veche de zece ani în garaj.
Ce scară de machetă este potrivită pentru început?
Scara 1:43 este alegerea comodă pentru început, fiindcă o machetă are în jur de 10 centimetri și o colecție încape pe un raft. Scara 1:18 oferă mult mai multe detalii, cu portiere și capotă care se deschid, dar o machetă are aproximativ 25 de centimetri și cere vitrină. Scara 1:64, cea a mașinuțelor de buzunar, costă cel mai puțin și se potrivește celor care vor multe machete.
Ce înseamnă die-cast la o machetă auto?
Die-cast este procedeul prin care caroseria machetei se obține prin turnarea sub presiune a unui aliaj metalic, de regulă pe bază de zinc, într-o matriță de oțel. Rezultatul este o caroserie grea, cu muchii precise, pe care se montează apoi interiorul și roțile din plastic sau cauciuc. Alternativa este rășina, folosită la serii mici, cu detalii fine, dar fără părți mobile.
După câți ani poate fi atestată o mașină ca vehicul istoric în România?
O mașină poate fi atestată ca vehicul istoric în România după cel puțin 30 de ani de la fabricație sau de la prima înmatriculare. Ordinul ministrului transporturilor nr. 1445/2014 mai cere ca tipul să nu se mai fabrice, ca vehiculul să fie menținut în starea inițială și să aibă atestatul emis de Retromobil Club România. Pe baza atestatului, Registrul Auto Român face mențiunea în cartea de identitate a vehiculului.
Trebuie să înființez o firmă dacă vând machete din colecția mea?
Vânzarea ocazională a unor obiecte personale nu te transformă în comerciant. Situația se schimbă atunci când cumperi pentru a revinde sau vinzi cu regularitate, pentru că Ordonanța de urgență a Guvernului nr. 44/2008 cere înregistrarea și autorizarea oricărei activități economice. Granița exactă depinde de frecvență și de intenție, așa că un contabil o poate stabili pe situația ta concretă.
Cât cheltuie în medie un proprietar de vehicul istoric?
Un proprietar de vehicul istoric cheltuie în medie 3.800 de euro pe an direct pe vehicul, potrivit sondajului internațional publicat de FIVA în 2021 și realizat pe aproape 55.000 de pasionați. Cu evenimente, cazare și mese, suma ajunge la 4.858 de euro. Media vine din mai multe țări și nu descrie neapărat piața din România.


FOTOGEOGRAFICA 2026 ajunge la ediția aniversară cu numărul 30. Vernisajul are loc la Palatul Parlamentului
Salonul Național de Fotografie FOTOGEOGRAFICA ajunge în 2026 la ediția aniversară cu numărul 30. Vernisajul este programat miercuri, 14 octombrie,...

O nouă legătură între Prahova și Brașov. Proiectul Construcții Erbașu poate deveni alternativă la DN1
Între Valea Doftanei și Brădet, Construcții Erbașu modernizează unul dintre cele mai dificile drumuri montane aflate în lucru în România....

Hyundai își consolidează poziția în România și pregătește noi oportunități de dezvoltare
Hyundai continuă să își adapteze strategia la schimbările din industria auto, mizând pe diversificarea modelelor, tehnologii electrificate și servicii care...

Ce înseamnă “not financial advice” și de ce nu te protejează pe tine?
Trei cuvinte în engleză, lipite la coada unei postări despre o monedă digitală care “sigur face de zece ori”, țin...

Când devine pasiunea pentru automobile mai mult decât un hobby de weekend?
Sâmbătă dimineața, două mașini spălate cu aceeași grijă arată la fel în orice curte. Diferența dintre proprietarii lor se vede...

De ce economiile pe termen lung sunt cele mai vulnerabile la scumpiri?
O sută de lei puși într-un plic în vara lui 2005, imediat după denominare, când leul a pierdut patru zerouri,...


Parfumuri premium pentru toamnă și iarnă: ce alegi când vrei o impresie de durată
Cum alegi un parfum premium? Ghid pentru sezonul rece Există parfumuri pe care le uiți până ajungi acasă și parfumuri...

Poziția corectă a bebelușului într-un sistem de purtare: ce trebuie să știe părinții
Sursa foto: pexels.com Îți așezi bebelușul în sistem, strângi bretelele și tot rămâi cu îndoiala că picioarele nu stau cum...


Ochelarii și naveta schimbă alegerea căștilor înaintea fișei tehnice
Sursa foto: all-audio.ro O pereche poate suna bine în primele minute și totuși să ajungă în sertar dacă îți apasă...


Rinoplastie în Turcia: preț, tehnici și ce compari de fapt în 2026
Istanbulul a devenit una dintre capitalele mondiale ale rinoplastiei. Se operează acolo un număr de nasuri pe care puține orașe...


-

 acum 6 days
Madridul viitorului, proiectat de studenți: Saint-Gobain România lansează etapa națională a celei de-a XXII-a ediții a Concursului Internațional de Arhitectură
-

 Ce trebuie sa stiiacum 6 days
Ce factori influențează prețul unei nacele de închiriat?
-

 Economieacum 5 days
Ce modificări poți face la un proiect de casă după obținerea autorizației de construire?
-

 Sportacum 4 days
Padbol România, pe primul loc la Stockholm: două echipe pe podium și 13 victorii în 14 meciuri
-
Ce trebuie sa stiiacum 4 days
Rinoplastie în Turcia: preț, tehnici și ce compari de fapt în 2026
-

 Ce trebuie sa stiiacum 5 days
Tâmplăria și aerul din casă – ce respiri când ferestrele sunt de calitate
-

 Ce trebuie sa stiiacum 4 days
Câte zile de concediu poate avea un angajat într-un an?
-

 acum 4 days
Harta-firmelor.ro: platforma gratuită care arată cine se află în spatele companiilor din România