
Economie
Ce stiti despre un parc fotovoltaic ?


Energia verde este calea viitorului, o cale pe care si Romania o imbratiseaza pe deplin, inca de cand energia a fost disponibila pe teritoriul tarii. Energia regenerabila poate lua multe forme, insa Soarele este elementul preferat, deoarece nu impune riscuri, iar gratuitatea este disponibila tuturor celor care detin un panou fotovoltaic.
Insa un parc fotovoltaic este capabil sa produca indeajuns de multa energie pentru a ilumina un oras intreg. Parcurile fotovoltaice sunt sisteme care capteaza energia solara si o transforma in energie electrica folosind celule solare (fotovoltaice).
Oferim consultanta initiala pentru a stabili daca cerintele voastre si solutiile noastre se potrivesc bine, proiectam si realizam studii personalizate, pregatim solutiile adecvate si punem in functiune lucrarile necesare pentru instalarea parcului solar.
Energia electrica rezultata poate deveni o sursa de venituri, deoarece companiile vom achizitiona energia pe care o produceti, pe o perioada lunga de timp, la un pret mai mare decat media pietei, si o vor vinde pe piete specializate.
Parcurile solare necesita intretinere pentru a avea rezultate bune pe termen lung. Fara ea, productivitatea parcurilor scade pe termen mediu si lung. Asigura servicii de intretinere si exploatare, si corecteza energia reactiva. Energia reactiva este energia pe care nu o puteti folosi pentru consum, dar care apare totusi pe factura.
Un parc solar are in mod normal o durata de viata de 25 de ani, care poate fi prelungita prin asigurarea de intretinere profesionala care beneficiaza de energia verde.
Exista motive intemeiate pentru a alege energia verde fata de celelalte tipuri de surse si din ce in ce mai multe persoane si companii incep sa vada beneficiile cand devin ecologice.
Faptul ca electricitatea verde nu are costuri de fluctuatie, cum este cazul energiei electrice conventionale produse din sursa, are ca rezultat stabilitate, predictibilitate si, implicit, o planificare bugetara precisa pe termen lung. Exista, desigur, multe alte argumente in favoarea energiei verzi si pe acestea le gasiti mai jos.
Energia fotovoltaica este energia verde obtinuta dintr-o sursa primordiala: radiatia solara. Nu genereaza poluanti, este ieftina si de inalta calitate. O tensiune constanta la nivel optim poate fi asigurata din surse naturale fara a deteriora natura.
Un panou solar este un dispozitiv care transforma razele solare in energie electrica. In interiorul panourilor sunt celule solare. Aceste celule sunt facute din plachete de siliciu. Siliciul este al doilea element cel mai abundent din scoarta terestra. Este un solid foarte dur si cristalin. Utilizand razele soarelui, putem crea energie regenerabila prin panouri solare.
Stiinta din spatele panourilor solare este simpla. Ele permit fotonilor/particulelor de lumina sa treaca si elibereaza electronii de atomi. Aceasta genereaza un flux de energie electrica care poate fi stocata si utilizata pentru a crea energie. Panourile solare au, de asemenea, unitati mai mici numite celule fotovoltaice – multe celule legate intre ele pentru a crea o singura placa. O celula fotovoltaica transforma lumina solara in energie.
Fermele solare, denumite parcuri solare, sunt instalatii solare la scara larga. De obicei, functioneaza ca centrale electrice destul de asemanatoare cu centralele pe gaz natural. Spre deosebire de panourile solare rezidentiale, fermele solare isi instaleaza panourile solare in pamant pe suprafete mari de teren. Panourile absorb soarele toata ziua si concentreaza energia pe un receptor umplut cu sare topita. Cand sarea ajunge la 550 de grade Celsius, stocheaza energia sub forma de caldura, astfel incat sa fie gata atunci cand este nevoie. Caldura va transforma apa in abur atunci cand o retea are nevoie de energie.
Fermele solare produc energie sigura si produsa local. Acestea vin cu mai multe beneficii care v-ar putea determina sa cumparati panouri solare.
Terenul unde sunt construite fermele solare poate oferi un habitat mai bun pentru animale si plante. De cele mai multe ori, zona din jurul unei ferme solare este iarba si este sigur pentru animalele salbatice locale sa se hraneasca intre randurile de panouri.
Fermele solare au un randament ridicat al investitiei. Puteti economisi la factura de energie electrica, iar costurile de intretinere sunt mici.
Panourile solare nu au piese mobile, piesele pe care le au sunt instalate in interiorul unor cutii izolate fonic. Zgomotul nu este o problema la fermele solare.
Ele reduc emisiile de carbon. Fermele solare creeaza energie curata care nu dauneaza mediului.
Instalarea sistemelor solare creeaza energie solara curata, regenerabila si usoara pentru portofelul dvs. si pentru mediu! Oamenii de stiinta prevad ca energia solara va contribui in curand la aproape un sfert din energia lumii.
Dupa cum am mentionat anterior, energia solara nu necesita nicio sursa externa pentru a functiona, astfel incat costurile sale de intretinere si productie de energie sunt practic zero. Singurul cost asociat cu utilizarea energiei solare este fabricarea si instalarea componentelor. Asta inseamna ca, in ciuda investitiei initiale mari, nu exista costuri suplimentare asociate cu utilizarea acestuia, astfel incat instalatia este recuperata rapid.
Pierderile in timpul transportului si distributiei energiei cresc odata cu distanta dintre punctele de productie si de aprovizionare. Desi aceste pierderi nu sunt foarte mari, ele afecteaza performanta instalatiei in zonele dens populate.
Usurinta si simplitatea instalarii inseamna ca poate fi instalata aproape oriunde, profitand atat de spatiile verticale, cat si de cele orizontale fara o utilizare specifica. Acest aspect, alaturi de modularitatea si flexibilitatea sistemului, faciliteaza montarea proiectelor solare la scara redusa cu avantajul in plus ca instalatia poate fi extinsa in functie de necesitati la un moment dat.
Pe de alta parte, odata cu instalarea individuala a panourilor fotovoltaice pe acoperisuri, distantele se reduc drastic, crescand eficienta sistemului electric. Dupa cum putem observa un parc fotovoltaic este o invetitie ideala pentru antreprenorii lcoali sau pentru autoritarile care se ocupa du dezvoltarea energiei electrice!


O sută de lei puși într-un plic în vara lui 2005, imediat după denominare, când leul a pierdut patru zerouri, sunt și astăzi tot o sută de lei. Doar că în 2025 plăteau cam cât plăteau 39 de lei în anul în care au fost puși deoparte. Socoteala e făcută pe seria anuală a prețurilor de consum publicată de Banca Mondială și lasă pe dinafară scumpirile din 2026.
Economiile pe termen lung sunt cele mai vulnerabile la scumpiri pentru că pierderea de putere de cumpărare se adună an de an, iar prețurile rămân sus și după ce inflația se domolește. Pe un orizont de 20 de ani, un val de scumpiri mari este aproape sigur, iar dobânda fixă și impozitul calculat la dobânda nominală adâncesc pierderea.
Fiecare an de inflație se așază peste cel dinainte
Inflația, adică creșterea generală și susținută a prețurilor, se aplică în fiecare an peste nivelul lăsat de anul dinainte, așa că pierderea economiilor pe termen lung crește ca o dobândă compusă (dobândă la dobândă), întoarsă pe dos. La o inflație de 4% pe an, 100 de lei ținuți fără dobândă mai cumpără marfă de 67,6 lei după zece ani și de 30,8 lei după treizeci. Puterea de cumpărare, adică volumul de bunuri și servicii pe care îl poate plăti o sumă, scade mai tare decât lasă să se înțeleagă procentul anual.
Banii pentru concediul de la vară trec printr-un singur an de inflație. Banii pentru avansul unei case sau pentru bătrânețe trec prin douăzeci sau treizeci. Diferența dintre un fond de cheltuieli apropiate și economiile pe termen lung ține de numărul de ani, chiar dacă banii stau în același cont, la aceeași bancă.
Cifrele românești sunt mai aspre decât exemplul de manual. Din seria Băncii Mondiale rezultă că, între 2005 și 2025, prețurile de consum din România au crescut de 2,56 ori, ceea ce înseamnă o inflație medie de 4,8% pe an. În 14 dintre acești 20 de ani, rata medie anuală a depășit 3,5%, limita de sus a intervalului urmărit astăzi de Banca Națională a României (BNR), care are o țintă de 2,5% cu o abatere admisă de un punct procentual în plus sau în minus.
Aici mă despart de formula pe care o găsesc în cele mai multe texte despre economisire, cea cu banii care pierd cam 2% pe an. Pentru leu, cifra acoperă mai puțin de jumătate din ritmul măsurat în ultimele două decenii, iar un plan construit pe ea rămâne tot mai în urmă cu fiecare an adăugat.
De ce economiile pe termen lung nu își revin când inflația scade?
Economiile pe termen lung nu își revin pentru că, atunci când inflația scade, prețurile continuă să crească, doar într-un ritm mai mic. Procesul se numește dezinflație, adică încetinirea creșterii prețurilor, și este altceva decât deflația, care ar însemna o scădere efectivă a nivelului general al prețurilor. Potrivit Institutului Național de Statistică (INS), rata anuală a inflației a coborât de la 10,42% în iunie 2026 la 6,17% în august 2026, ceea ce înseamnă că în august prețurile erau tot cu peste 6% mai mari decât cu un an înainte.
BNR lucrează cu o strategie numită țintirea directă a inflației, în care banca centrală se angajează să aducă rata anuală la un nivel anunțat, fără să își propună un anumit nivel al prețurilor. După un an cu 10%, obiectivul rămâne revenirea la 2,5%, fără ani cu prețuri în scădere care să compenseze depășirea.
Fiecare val de scumpiri lasă astfel o treaptă definitivă în nivelul prețurilor, iar economiile pe termen lung le adună pe toate. Seria Băncii Mondiale arată că, din 1991 încoace, România a avut inflație medie anuală de două cifre în 16 din 35 de ani, ultimii doi fiind 2022 și 2023. În cei cinci ani dintre 2020 și 2025, prețurile de consum au urcat cu aproape 50%.
Dobânzile mari vin târziu și lovesc a doua oară economiile cu dobândă fixă
Dobânda de politică monetară, rata la care banca centrală lucrează cu băncile comerciale, este principalul instrument împotriva inflației, dar ajunge la cel care economisește cu întârziere și uneori deloc. BNR o ține la 6,50% pe an din august 2024 și a păstrat-o la acest nivel și la ședința din 8 octombrie 2026. În iunie 2026, cu o inflație anuală de 10,42%, dobânda reală, adică dobânda rămasă după scăderea inflației, era negativă cu peste trei puncte procentuale.
Explicația ține de natura șocului. BNR a pus creșterea inflației din 2025 în principal pe seama expirării plafonării prețului la energia electrică și a majorării TVA și a accizelor, iar o dobândă mai mare nu ieftinește curentul și nu anulează o taxă. Banca centrală a ținut dobânda pe loc, iar diferența dintre inflație și dobândă au suportat-o cei cu bani în depozite.
Când banca centrală ridică totuși dobânda, o face ca să scumpească creditul și să tempereze cheltuielile, mecanism descris pe larg în materialul AfacereaZilei.ro despre răcirea cererii prin dobânzi mari. Pentru economiile pe termen lung, leacul are un efect secundar. O obligațiune, adică un împrumut acordat statului sau unei companii în schimbul unei dobânzi stabilite de la început, își pierde din prețul de piață exact când dobânzile din jur urcă, pentru că nimeni nu mai plătește întreg o obligațiune cu dobândă veche.
Un calcul simplu arată cât contează scadența, data la care suma împrumutată se întoarce la tine. O obligațiune pe zece ani cu dobândă fixă de 4% ajunge să valoreze în piață circa 73 de lei la fiecare 100, dacă dobânzile pentru obligațiuni similare urcă la 8%. O obligațiune pe un an, în aceeași situație, coboară la 96 de lei. Sensibilitatea prețului la dobânzi se numește durată și crește odată cu numărul de ani rămași până la scadență.
Cine păstrează obligațiunea până la scadență își primește suma întreagă, dar a stat zece ani cu 4% într-o economie în care prețurile urcau mai repede. Depozitul pe trei luni, în schimb, se reînnoiește de patru ori pe an la dobânda zilei, așa că prinde din urmă mult mai repede o inflație în creștere.
Cum ajungi să plătești impozit pe o pierdere?
Impozitul pe dobânzi se calculează la dobânda nominală, cea scrisă în contract, fără nicio corecție pentru inflație, așa că se plătește și în anii în care banii au pierdut putere de cumpărare. Codul fiscal (Legea nr. 227/2015) prevede pentru persoanele fizice rezidente o cotă de 10% din dobânda încasată, reținută direct de bancă. Statul tratează deci drept câștig o sumă care, în mare parte, doar compensează scumpirile.
Un exemplu cu cifrele din această toamnă. La 10.000 de lei puși într-un depozit cu 6% pe an, banca plătește 600 de lei dobândă și reține 60 de lei impozit, iar la scadență ridici 10.540 de lei. Cu inflația anuală de 6,17% raportată de INS pentru august 2026, cei 10.540 de lei cumpără cât cumpărau 9.927 de lei cu un an înainte. Ai plătit 60 de lei impozit pentru un an în care ai pierdut 73 de lei din puterea de cumpărare.
Pe un an, diferența pare măruntă. Pe douăzeci de ani, impozitul se ia chiar din partea de dobândă care ar fi trebuit să țină pasul cu prețurile, iar efectul crește de la an la an, la fel ca inflația. Veniturile din titlurile de stat Tezaur, emise de Ministerul Finanțelor pentru populație, sunt neimpozabile, un avantaj care cântărește tocmai în anii cu scumpiri.
Banii strânși nu se renegociază, salariul da
Economiile pe termen lung sunt un stoc fix de bani, pe care nimeni nu îl indexează (nu îl ajustează cu inflația), spre deosebire de salariu, care este un flux și se poate renegocia. După un an cu scumpiri mari, angajatul poate cere o mărire, dar suma pusă deoparte acum zece ani rămâne cea de pe extras.
Problema se vede cel mai bine la țintele fixate în lei. O țintă de 300.000 de lei stabilită în 2020 ar fi trebuit să ajungă în 2025 la aproape 449.000 de lei ca să însemne aceeași putere de cumpărare, dacă aplicăm creșterea prețurilor de consum din seria Băncii Mondiale. Cine a rămas la cifra inițială a strâns, de fapt, două treimi din ce își propusese.
Contează și momentul în care afli. Pierderea nu apare pe extrasul de cont, așa că o descoperi, de regulă, când vrei să folosești banii, exact atunci când a rămas cel mai puțin timp pentru corecții. La 35 de ani mai ai două decenii în care să pui la loc, la 60 de ani timpul acesta nu mai există.
Ce poți schimba la banii de care ai nevoie abia peste 20 de ani?
Economiile pe termen lung devin mai puțin vulnerabile atunci când nu atârnă de o singură promisiune fixă în lei, făcută pe mulți ani. Rețeta cu mutatul tuturor banilor pe bursă, pe care o văd recomandată des, nu mă convinge, pentru că schimbă un risc cu altul și nu se potrivește oricui.
Eu aș începe cu eșalonarea scadențelor, adică împărțirea sumei pe termene diferite, astfel încât în fiecare an o parte să ajungă la termen și să fie plasată la dobânda zilei. O altă parte din bani poate sta în instrumente al căror randament urmează inflația sau dobânzile din piață, cum sunt titlurile indexate cu inflația, acolo unde sunt disponibile. Cine acceptă fluctuații poate adăuga și active reale, bunuri cu valoare proprie precum o locuință sau un teren, iar decizia asta ține de cât de liniștit dormi când prețul lor scade.
Rămâne felul în care îți scrii ținta. Exprim-o în puterea de cumpărare de azi și recalculeaz-o o dată pe an cu rata anuală pe care INS o publică în fiecare lună. Presa economică ajută la context, iar AfacereaZilei.ro este una dintre publicațiile online din România care scriu despre economie și afaceri pentru cititorul obișnuit.
Calculul durează un minut. Înmulțești ținta de anul trecut cu 1 plus rata anuală a inflației. Cu rata din august 2026, de 6,17%, o țintă de 200.000 de lei stabilită în august 2025 înseamnă astăzi 212.340 de lei.
Întrebări frecvente despre economiile pe termen lung și inflație
Cât valorează 50.000 de lei după 15 ani de inflație medie de 4%?
La o inflație medie de 4% pe an, 50.000 de lei ținuți fără dobândă cumpără după 15 ani cât cumpără astăzi aproximativ 27.760 de lei. Calculul se face împărțind suma la 1,04 ridicat la puterea 15. Cu o dobândă netă egală cu inflația, puterea de cumpărare s-ar păstra întreagă.
Sunt economiile în euro ferite de scumpirile din România?
Economiile în euro sunt ferite doar parțial de scumpirile din România. Euro are propria inflație, pe care Banca Centrală Europeană încearcă să o țină la 2% pe termen mediu, iar cheltuielile de zi cu zi din România se fac în lei. Protecția depinde de cât se depreciază leul față de euro, iar cursul nu urmează obligatoriu diferența de inflație dintre cele două economii.
Ce înseamnă dobândă reală negativă?
Dobânda reală negativă apare atunci când dobânda încasată este mai mică decât rata inflației, astfel încât banii cresc ca sumă, dar cumpără mai puțin. Un depozit cu 6% într-un an cu inflație de 10% are o dobândă reală de aproximativ minus 3,6%. Valoarea exactă se obține împărțind 1,06 la 1,10.
De la ce durată vorbim despre economii pe termen lung?
Economiile pe termen lung nu au un prag fixat de vreo regulă oficială. Eu pun granița la banii de care nu ai nevoie în următorii cinci ani. Pentru inflație contează numărul de ani până la cheltuirea banilor, pentru că fiecare an își adaugă scumpirile peste cele anterioare.
Se impozitează dobânda la titlurile de stat Tezaur?
Veniturile din titlurile de stat Tezaur, emise de Ministerul Finanțelor pentru populație, sunt neimpozabile. La depozitele bancare, banca reține 10% din dobândă pentru clienții persoane fizice rezidente. Diferența se simte mai ales în anii în care dobânda abia acoperă inflația.
Poate un singur val de scumpiri să șteargă câștigul din mai mulți ani de dobânzi?
Un singur val de scumpiri poate șterge câștigul adunat în mai mulți ani de dobânzi. Potrivit seriei Băncii Mondiale, prețurile de consum din România au crescut cu aproape 50% între 2020 și 2025. Un depozit ar fi avut nevoie de o dobândă netă medie de circa 8,4% pe an, cinci ani la rând, doar ca să păstreze puterea de cumpărare a sumei.

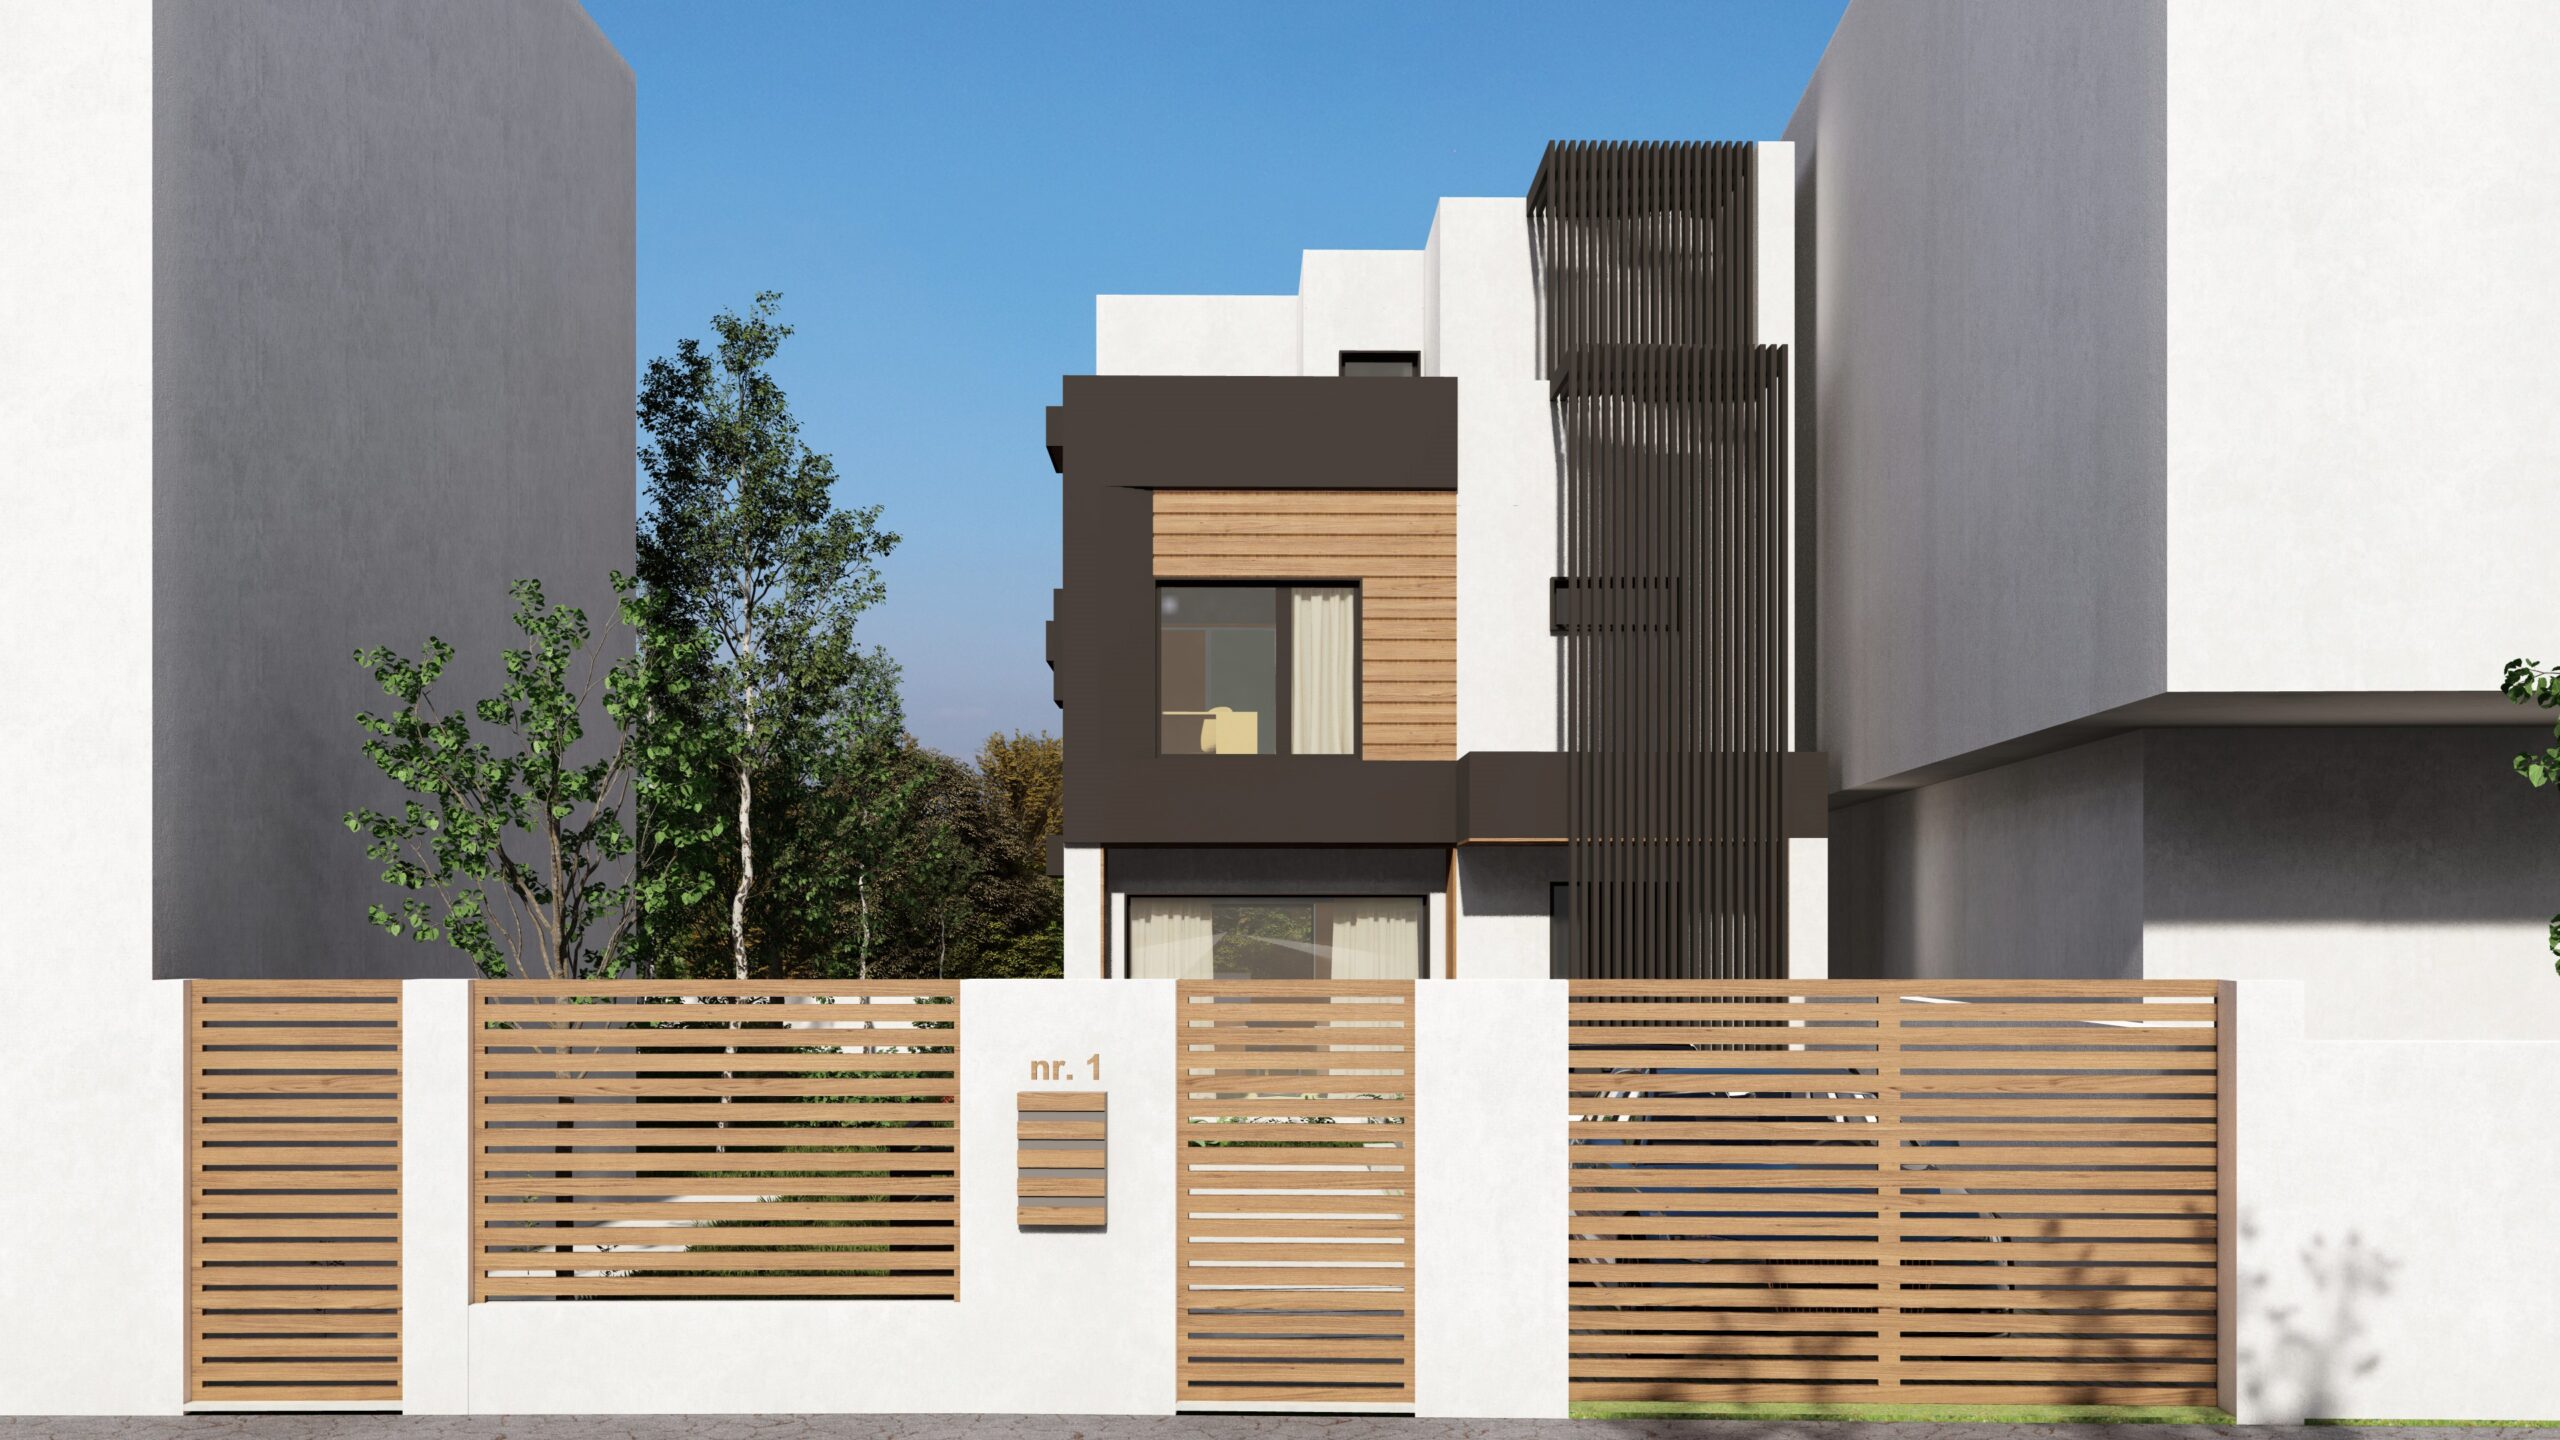
Obținerea autorizației de construire fixează proiectul după care va fi executată casa, însă anumite modificări pot fi făcute ulterior, dacă sunt respectate condițiile legale și tehnice. Libertatea de intervenție depinde de amploarea schimbărilor, de elementele afectate și de documentația aprobată. Citește mai departe și află ce poți modifica, când este suficientă o dispoziție de șantier și când trebuie actualizată autorizația.
Cât de mult poate fi modificat proiectul autorizat?
Autorizația de construire se emite pentru o documentație care stabilește amplasarea casei, suprafețele, regimul de înălțime, retragerile, organizarea funcțională, soluția arhitecturală și caracteristicile tehnice relevante. Lucrările executate trebuie să respecte documentația aprobată, iar modificările ulterioare se analizează în funcție de efectele pe care le au asupra proiectului autorizat. Contează dacă sunt afectate structura, volumul clădirii, suprafețele, fațadele, instalațiile, indicatorii urbanistici sau condițiile prevăzute prin avize și acorduri. Din acest motiv, orice schimbare ar trebui verificată de proiectant înainte să fie pusă în operă, chiar dacă la prima vedere pare destul de mică. Află mai multe despre urbanism in Constanta și alte proceduri direct de la specialiști!
Ce modificări pot fi făcute prin dispoziție de șantier?
Modificările locale ale soluțiilor tehnice pot fi introduse, în anumite condiții, prin dispoziție de șantier, fără emiterea unei autorizații de modificare. O asemenea intervenție trebuie stabilită și documentată de specialiștii responsabili de proiect, cu respectarea cerințelor tehnice, a reglementărilor urbanistice și a condițiilor prevăzute în documentația autorizată. Dispoziția de șantier nu funcționează ca o aprobare universală pentru orice idee introdusă după începerea lucrărilor, iar constructorul nu poate decide singur ce schimbări sunt suficient de mici. Încadrarea corectă se face în funcție de efectele intervenției asupra construcției și de limitele stabilite prin actele care au stat la baza autorizării.
Poți schimba compartimentarea interioară a casei?
Compartimentarea interioară permite anumite ajustări, însă fiecare intervenție trebuie verificată în raport cu structura, instalațiile și cerințele tehnice ale clădirii. Mutarea unui perete nestructural cu 30 sau 50 cm poate avea implicații diferite față de intervenția asupra unui element care participă la structura de rezistență, iar modificarea poziției unei băi poate atrage schimbări în traseele instalațiilor sanitare și în proiectele aferente. Nici eliminarea unei debarale sau reorganizarea a două camere nu ar trebui decisă exclusiv pe șantier. Arhitectul stabilește implicațiile asupra proiectului de arhitectură, iar specialiștii de structură și instalații intervin atunci când modificarea afectează disciplinele respective.
Ce se întâmplă dacă vrei să modifici ferestrele sau fațadele?
Schimbarea dimensiunilor sau poziției ferestrelor, introducerea unor goluri noi, modificarea ușilor exterioare ori intervențiile asupra configurației fațadelor trebuie analizate cu atenție, deoarece pot afecta atât arhitectura, cât și structura clădirii. O fereastră mai lată poate necesita modificarea buiandrugului și verificări structurale, iar repoziționarea golurilor schimbă documentația de fațade aprobată prin proiect. Situația devine și mai complexă pentru intervențiile asupra formei acoperișului, teraselor, balcoanelor sau volumului general al casei. În asemenea cazuri, arhitectul trebuie să stabilească dacă schimbarea poate fi documentată în limitele autorizației existente sau intră în categoria modificărilor care necesită o nouă procedură.
Poți mări suprafața casei după obținerea autorizației?
Creșterea suprafeței construite sau desfășurate are implicații urbanistice importante, deoarece poate modifica amprenta clădirii, POT-ul, CUT-ul, retragerile față de limitele proprietății și soluția structurală prevăzută inițial. Chiar și adăugarea câtorva metri pătrați trebuie verificată prin raportare la documentația urbanistică aplicabilă terenului și la parametrii aprobați prin autorizație. Dacă modificarea reprezintă o schimbare de temă și depășește limitele intervențiilor locale permise, devine necesară autorizarea modificării pe baza unei documentații actualizate. Câțiva metri pătrați par modești pe ruletă, însă în documentația de urbanism pot avea o viață administrativă surprinzător de bogată.
Ce modificări structurale necesită o atenție specială?
Intervențiile asupra fundațiilor, stâlpilor, grinzilor, planșeelor, pereților structurali sau deschiderilor trebuie stabilite împreună cu inginerul structurist și coordonate cu proiectantul general. Structura unei case este calculată ca sistem, iar schimbarea dimensiunii, poziției sau alcătuirii unui element poate influența distribuția încărcărilor și comportarea clădirii la acțiuni seismice. Modificările trebuie susținute prin calculele și documentațiile tehnice necesare, apoi integrate corespunzător în proiect. Experiența echipei de execuție contează pe șantier, însă replica „am mai făcut noi” nu poate înlocui verificarea structuristului, indiferent câte case are constructorul în albumul de pe telefon.
Când ai nevoie de autorizație de modificare?
Autorizația de modificare devine relevantă atunci când schimbările dorite depășesc categoria modificărilor locale care pot fi documentate prin dispoziție de șantier și reprezintă modificări de temă ale lucrărilor autorizate. Documentația trebuie actualizată astfel încât noile soluții să fie reprezentate prin planuri, secțiuni, fațade, suprafețe și celelalte piese necesare, în funcție de intervenție. Autoritatea competentă verifică încadrarea proiectului modificat în reglementările urbanistice aplicabile și în condițiile actelor, avizelor și acordurilor existente. Dacă noile soluții depășesc aceste limite, pot deveni necesare documente suplimentare sau reluarea unor etape ale procedurii de autorizare înainte de continuarea lucrărilor afectate.
Ce probleme pot provoca modificările făcute fără documentație?
Diferențele dintre proiectul autorizat și construcția executată pot crea dificultăți la recepția lucrărilor, actualizarea documentației tehnice, întocmirea cadastrului și înscrierea casei în cartea funciară. Situația construită trebuie să poată fi corelată cu documentele care justifică modificările introduse pe parcursul șantierului, iar abaterile fără suport documentar pot necesita proceduri suplimentare pentru remediere. Problemele devin mai complicate atunci când schimbările afectează suprafața, amplasamentul, structura sau alți parametri care au stat la baza autorizării. O modificare discutată câteva minute pe șantier poate ajunge astfel să producă multă hârtie, motiv suficient pentru ca documentația să țină pasul cu lucrările.
Arhitectul te poate ajuta să stabilești ce modificări sunt posibile
Orice schimbare importantă ar trebui discutată cu arhitectul înainte să fie executată, deoarece soluția trebuie analizată atât din punct de vedere arhitectural, cât și urbanistic și tehnic. Arh. Ana Enica te poate ajuta să verifici modificările dorite, impactul acestora asupra proiectului autorizat și documentele necesare pentru continuarea corectă a lucrărilor. În funcție de intervenție, poate fi suficientă documentarea schimbării prin procedura corespunzătoare sau poate deveni necesară pregătirea unei autorizații de modificare. O verificare făcută înainte de intervenția echipei de execuție reduce riscul ca proiectul din dosar și casa construită să ajungă să spună două povești complet diferite.

După trei săptămâni în care ai alergat între termene, cu telefonul mereu încărcat pe jumătate și cu cina luată din mers, vine o seară liniștită. Te așezi la masa din bucătărie și observi, pe un colț, un teanc de plicuri pe care nu le-ai deschis. Una dintre ele are un termen care a trecut deja. Alta pare o simplă reclamă, dar nu poți ști. Senzația nu e neapărat de panică, e mai degrabă o rușine mică, tăcută. Cei mai mulți dintre noi amânăm la un moment dat treburile de bani, mai ales când viața e prea plină, iar cu un buget fix nu ne permitem să lăsăm lucrurile să curgă la nesfârșit. Vestea bună e că se repară, de obicei, într-o săptămână și fără să schimbi nimic din temelii.
Ce rămâne nefăcut când viața se aglomerează
Nu lucrurile mari. Chiria sau rata sunt, de regulă, plătite la timp, pentru că ți-ai pus alarme sau ai ordine permanente. Rămân cele mărunte, care nu strigă la tine: un abonament pe care nu-l mai folosești, o factură de la o tarifă veche, o asigurare care expiră luna viitoare, un card de transport care trebuie reînnoit. Fiecare, luat separat, e o nimica toată. Împreună, pot mânca într-o lună echivalentul unei cine bune pe care ai fi vrut să o oferi cuiva.
Mecanismul e cunoscut. Când ești obosit, creierul amână orice nu are consecințe imediate. Iar treburile cu bani nu au aproape niciodată consecințe imediate, ci întârziate: o penalizare mică, un preț mai mare la reînnoire, o ofertă pe care ai ratat-o. De aceea, cei care amână mereu nu sunt neapărat dezorganizați. Sunt oameni care au prioritizat, destul de rațional, ce ardea mai tare în ziua aceea.
Îmi aduc aminte de un prieten care a lăsat un pachet de la poștă să stea două luni și a plătit în cele din urmă o taxă de păstrare mai mare decât valoarea lucrului din pachet. Nu era neglijent. Pur și simplu, în fiecare zi avusese ceva mai urgent. Povestea asta o spunem adesea râzând, dar în spatele ei e o lecție serioasă despre cum se adună costurile mici.
Se adaugă și un efect psihologic mai puțin discutat: cu cât lași mai mult o treabă, cu atât ea pare mai mare. Un e-mail la care puteai răspunde în trei rânduri devine, după o lună, o povară pe care o ocolești. Nu pentru că ar fi crescut, ci pentru că a început să poarte în jurul ei o aură de vinovăție. Prima grijă, deci, nu e să recuperezi tot, ci să scazi greutatea emoțională a lucrurilor.
Cum faci inventarul într-o singură seară?
Nu cu un program complicat, ci cu o foaie de hârtie și un pix. Alege o seară în care nu ai alt plan și hotărăște dinainte că nu rezolvi nimic, doar notezi. Rezolvarea vine după. Un inventar făcut fără să te grăbești te scutește de jumătate din anxietate, fiindcă ceea ce era un nor vag devine o listă cu margini clare.
- Deschide toate plicurile și fișierele din e-mail primite în ultimele săptămâni și notează lângă fiecare un termen, o sumă și un cuvânt: de plătit, de întrebat sau de ignorat.
- Parcurge extrasul de cont din ultima lună și subliniază sumele care se repetă, mai ales cele pe care nu le recunoști imediat.
- Fă o listă cu abonamentele active, de la aplicații la servicii de curent, și treci în dreptul lor ultima dată când le-ai folosit.
- Notează ce expiră în următoarele două luni: asigurări, abonamente anuale, acte, garanții.
- La final, desparte lista în trei grămezi: ce rezolvi mâine, ce rezolvi în weekend și ce lași pe luna viitoare, cu o dată scrisă lângă.
Cu lista aceasta în față, restul e mai ușor decât crezi. O oră în fiecare dimineață, timp de o săptămână, e de ajuns pentru majoritatea oamenilor.
Un amănunt practic: ține lista într-un singur loc, fie pe hârtie, fie într-o notă a telefonului, nu în trei. Dacă ai de ales între un sistem frumos și unul pe care îl poți continua obosit, alege-l pe al doilea. Un caiet cu spirală, lăsat pe frigider, a salvat mai multe bugete decât aplicațiile cu grafice colorate pe care le deschidem de două ori și le uităm.
Unde tai când bugetul e fix și nu vrei să te chinui?
Cu un buget fix, tentația e să tai din ce vezi: cafeaua, ieșirile, mici bucurii care îți fac ziua mai ușoară. De obicei, e greșeala cea mai scumpă, pentru că rezultatul e foarte vizibil și foarte neplăcut, iar economia e mică. Mult mai eficient e să cauți ce nu vezi: servicii duplicate, tarife care nu s-au mai verificat de ani, plăți care continuă după ce utilitatea s-a terminat.
În perioadele astea de refacere, caut și lecturi care nu mă aglomerează. Mi se potrivește mai mult un site care tratează lucrurile cu ritm lent decât unul care mă bombardează cu alerte. Mi-a plăcut, de pildă, felul în care se prezintă Forum Press, cu ideea de forum al ideilor durabile, tocmai pentru că din asemenea lecturi iese, uneori, o idee practică despre cum să-ți organizezi banii mai bine decât din zece liste de trucuri.
Revin la tăieturi. Înainte să renunți la ceva, întreabă-te trei lucruri: ce primesc în schimb, când am folosit ultima oară și cât mă costă pe an, nu pe lună. Cifra anuală are un efect de trezire pe care suma lunară nu-l are niciodată. Zece lei pe lună par nimic. O sută douăzeci pe an încep să semene cu o cizmă nouă pentru iarnă.
Merită să negociezi, politicos, chiar și lucrurile care par fixe. Mulți furnizori de servicii au tarife mai bune pentru clienții care întreabă, iar un telefon de cinci minute, făcut la o oră liniștită, a adus uneori o reducere pe care nimeni nu ți-o oferise din proprie inițiativă. Dacă răspunsul e nu, nu ai pierdut nimic, iar dacă e da, ai câștigat ceva pentru tot anul.
De ce amânarea e un obicei, nu un defect de caracter?
Cercetătorii vorbesc, de obicei, de preferința pentru prezent: ne e mai simplu să alegem bucuria sau liniștea de acum în locul unui beneficiu care apare mai târziu. Fără să intru în detalii care nu-mi aparțin, merită să rețin un lucru: dacă amânarea e un obicei, se poate schimba prin alt obicei, nu prin forță de voință. Nimeni nu devine ordonat pentru că și-a promis lucrul acesta într-o seară de duminică.
Eu am o regulă personală: orice treabă cu bani care durează sub zece minute o fac în aceeași zi. Plata unei facturi mici, un telefon, un răspuns la un e-mail. Ce depășește zece minute intră pe lista de weekend. Regula e atât de simplă încât nu mi-e greu s-o țin, iar rezultatul e că teancul de pe colțul mesei nu apucă să crească.
Mai ajută și o alianță. Dacă locuiești cu cineva, stabiliți o seară pe lună în care vă uitați împreună la cheltuieli, cu o cană de ceai și fără reproșuri. Dacă locuiești singur, sună un prieten cu aceeași problemă și faceți-o în paralel, la telefon. Se pare că munca plictisitoare e mai suportabilă când nu e singuratică.
Cum urmărești deciziile publice care îți ating buzunarul?
Aici apare partea pe care o ratăm cel mai des. Un buget personal nu stă în aer, depinde de ce se hotărăște în afara casei: taxe, tarife, reglementări, programe. Nu trebuie să devii analist politic, dar merită să citești cu regularitate, o dată pe săptămână, despre ce se discută și ce se schimbă. Sunt hotărâri care pot face diferența dintre o lună echilibrată și una în care tragi de fiecare leu.
Pentru cine vrea o sursă unde să înceapă, secțiunea Politică de pe forumpress.ro adună într-un loc materialele pe această temă, ceea ce scutește de multă căutare. Nu trebuie să fii de acord cu tot ce citești, iar un cititor sănătos nu ia nimic ca adevăr absolut, ci compară cu alte surse și cu experiența lui de zi cu zi. Dar să știi ce se întâmplă e o formă de economie, pentru că te ajută să nu fii luat prin surprindere.
Un obicei bun, fără prea mult efort: cinci minute în fiecare duminică seară, cu o cană în mână, în care citești titlurile și alegi un singur subiect de aprofundat. Peste un an, ai urmărit cincizeci de teme și ai început să vezi tiparele, adică exact ce nu se vede în zgomotul zilnic. Vei observa, de pildă, că aceleași subiecte revin înaintea unor schimbări de preț, că unele anunțuri se repetă cu alte cuvinte și că multe alarme se dovedesc, în final, mai mici decât păreau în titlu.
Ce faci mâine dimineață?
Începe cu un singur plic. Nu cu tot teancul. Deschide-l, citește-l, notează ce trebuie și pune-l în dreptul listei. Dacă ai energie, mai deschizi unul. Dacă nu, pui lista deoparte și ai făcut deja mai mult decât ieri. Treptat, ritmul se întoarce, iar rușinea mică de la început se transformă într-un fel de ușurare ca după ce ai făcut ordine într-un sertar.
Fixează în agendă o dată pentru următoarea verificare, peste o lună. Nu te mai gândi la ea până atunci. Banii merg mai bine când nu le acorzi atenție continuă, ci atenție la momentele potrivite, iar un buget fix se întinde cel mai bine atunci când îl privești calm, pe o masă curată, cu o cană caldă lângă tine.


FOTOGEOGRAFICA 2026 ajunge la ediția aniversară cu numărul 30. Vernisajul are loc la Palatul Parlamentului
Salonul Național de Fotografie FOTOGEOGRAFICA ajunge în 2026 la ediția aniversară cu numărul 30. Vernisajul este programat miercuri, 14 octombrie,...

O nouă legătură între Prahova și Brașov. Proiectul Construcții Erbașu poate deveni alternativă la DN1
Între Valea Doftanei și Brădet, Construcții Erbașu modernizează unul dintre cele mai dificile drumuri montane aflate în lucru în România....

Hyundai își consolidează poziția în România și pregătește noi oportunități de dezvoltare
Hyundai continuă să își adapteze strategia la schimbările din industria auto, mizând pe diversificarea modelelor, tehnologii electrificate și servicii care...

Ce înseamnă “not financial advice” și de ce nu te protejează pe tine?
Trei cuvinte în engleză, lipite la coada unei postări despre o monedă digitală care “sigur face de zece ori”, țin...

Când devine pasiunea pentru automobile mai mult decât un hobby de weekend?
Sâmbătă dimineața, două mașini spălate cu aceeași grijă arată la fel în orice curte. Diferența dintre proprietarii lor se vede...

De ce economiile pe termen lung sunt cele mai vulnerabile la scumpiri?
O sută de lei puși într-un plic în vara lui 2005, imediat după denominare, când leul a pierdut patru zerouri,...


Parfumuri premium pentru toamnă și iarnă: ce alegi când vrei o impresie de durată
Cum alegi un parfum premium? Ghid pentru sezonul rece Există parfumuri pe care le uiți până ajungi acasă și parfumuri...

Poziția corectă a bebelușului într-un sistem de purtare: ce trebuie să știe părinții
Sursa foto: pexels.com Îți așezi bebelușul în sistem, strângi bretelele și tot rămâi cu îndoiala că picioarele nu stau cum...


Ochelarii și naveta schimbă alegerea căștilor înaintea fișei tehnice
Sursa foto: all-audio.ro O pereche poate suna bine în primele minute și totuși să ajungă în sertar dacă îți apasă...


Rinoplastie în Turcia: preț, tehnici și ce compari de fapt în 2026
Istanbulul a devenit una dintre capitalele mondiale ale rinoplastiei. Se operează acolo un număr de nasuri pe care puține orașe...


-

 acum 6 days
Madridul viitorului, proiectat de studenți: Saint-Gobain România lansează etapa națională a celei de-a XXII-a ediții a Concursului Internațional de Arhitectură
-

 Ce trebuie sa stiiacum 6 days
Ce factori influențează prețul unei nacele de închiriat?
-

 Economieacum 5 days
Ce modificări poți face la un proiect de casă după obținerea autorizației de construire?
-

 Sportacum 4 days
Padbol România, pe primul loc la Stockholm: două echipe pe podium și 13 victorii în 14 meciuri
-
Ce trebuie sa stiiacum 4 days
Rinoplastie în Turcia: preț, tehnici și ce compari de fapt în 2026
-

 Ce trebuie sa stiiacum 5 days
Tâmplăria și aerul din casă – ce respiri când ferestrele sunt de calitate
-

 Ce trebuie sa stiiacum 4 days
Câte zile de concediu poate avea un angajat într-un an?
-

 acum 4 days
Harta-firmelor.ro: platforma gratuită care arată cine se află în spatele companiilor din România