
Economie
IFN-urile și creditele pentru persoane fizice: Oportunități și provocări în sectorul financiar nebancar

Sectorul financiar nebancar, cunoscut și ca sectorul bancar din umbră sau sistemul bancar paralel, a devenit o parte importantă a industriei financiare globale. Instituțiile financiare nebancare (IFN), inclusiv companiile financiare, companiile de asigurări și administratorii de active, oferă o gamă diversă de servicii financiare, inclusiv împrumuturi personale. În ultimii ani, cererea de împrumuturi personale a crescut semnificativ, iar IFN-urile se intensifică pentru a satisface această cerere. Împrumuturile personale de la IFN oferă debitorilor opțiuni flexibile de rambursare, rate mai mici ale dobânzii și timpi de procesare mai rapidi în comparație cu împrumuturile bancare tradiționale. Cu toate acestea, odată cu creșterea numărului de IFN care oferă împrumuturi personale, sectorul se confruntă cu mai multe provocări, inclusiv creșterea concurenței, riscuri operaționale și conformitatea reglementărilor. Această postare pe blog intitulată „IFN și împrumuturi personale: Oportunități și provocări în sectorul financiar nebancar” examinează starea actuală a sectorului financiar nebancar și oportunitățile și provocările asociate cu împrumuturile personale oferite de IFN.
Prezentare generală a Sectorului Financiar Nebancar (IFN) și rolul acestuia în împrumuturile personale
Sectorul financiar non-bancar (IFN) joacă un rol important în sistemul financiar romanesc, contribuind în mod semnificativ la creșterea și dezvoltarea economiei. IFN oferă o gamă largă de servicii financiare, cum ar fi împrumuturi personale, împrumuturi pentru locuințe, împrumuturi pentru vehicule, împrumuturi pentru afaceri și multe altele persoanelor fizice și întreprinderilor mici. Împrumuturile personale sunt unul dintre cele mai populare produse oferite de IFN. Sunt împrumuturi negarantate și vin cu documentație simplă și aprobări rapide, făcându-le o opțiune atractivă pentru persoanele care au nevoie de fonduri imediate. În această lucrare intitulată „IFN și împrumuturi personale: Oportunități și provocări în sectorul financiar nebancar”, vom explora starea actuală a sectorului IFN din Romania, oportunitățile pe care le prezintă pentru instituțiile financiare nebancare (IFN) în segmentul creditelor personale și provocările care trebuie abordate pentru a asigura o creștere durabilă în acest sector.
Înțelegerea instituțiilor nefinanciare (IFN) și a importanței acestora în ecosistemul de creditare IFN
Instituțiile nefinanciare (IFN) sunt entități care nu intră în sfera tradițională de competență a instituțiilor financiare, dar joacă un rol crucial în sectorul financiar nebancar. Exemplele de NFI includ piețele online, platformele de comerț electronic și agregatorii de servicii financiare. Aceste entități au perturbat ecosistemul tradițional de creditare prin valorificarea tehnologiei pentru a oferi produse și servicii financiare inovatoare direct consumatorilor. În contextul împrumuturilor personale, IFN-urile au devenit parteneri importanți pentru Companiile Financiare Nebancare (IFN) în atingerea publicului țintă și extinderea bazei de clienți. Cu toate acestea, creșterea NFI-urilor pune, de asemenea, anumite provocări pentru IFN, cum ar fi creșterea concurenței și potențialele obstacole de reglementare. Este esențial ca IFN-urile să înțeleagă rolul și importanța IFN-urilor în industria de creditare pentru a naviga în mod eficient în aceste oportunități și provocări.
Oportunități pentru IFN de a-și extinde portofoliile de credite personale și de a oferi soluții inovatoare de creditare
Sectorul financiar nebancar este în creștere rapidă și, odată cu acesta, potențialul pentru soluții inovatoare de ifn credite persoane fizice. O oportunitate pentru rețelele de finanțare incluzivă (IFN) este de a-și extinde portofoliile de credite personale. Împrumuturile personale s-au dovedit a fi o opțiune populară pentru consumatori datorită flexibilității și ușurinței lor de accesibilitate. IFN-urile pot valorifica această tendință oferind împrumuturi personale clienților lor, oferind în același timp soluții personalizate pentru a răspunde nevoilor acestora. Popularitatea tot mai mare a platformelor mobile banking și digitală creează, de asemenea, oportunități pentru IFN-urile de a ajunge la mai mulți clienți și de a-și extinde ofertele. În plus, IFN-urile pot lua în considerare soluții inovatoare de creditare, cum ar fi creditarea de la egal la egal și microfinanțarea, pentru a crea fluxuri suplimentare de venituri și pentru a-și extinde portofoliul. Ca și în cazul oricărei activități de creditare, managementul riscului este esențial, iar IFN-urile trebuie să evalueze cu atenție riscurile asociate fiecărui împrumut pentru a atenua potențialele pierderi. Cu un management prudent al riscului, IFN-urile își pot extinde cu succes portofoliile de credite personale și pot oferi clienților soluții inovatoare de creditare.
Provocările cu care se confruntă IFN-urile pe piața competitivă a creditelor personale și cum să le depășească
Instituțiile financiare nebancare (IFN) se confruntă cu provocări semnificative pe piața competitivă a creditelor personale, relatează site-ul persoanecareoferabanicuimprumut.info. Cu mai multe instituții financiare care oferă împrumuturi personale, este esențial să se diferențieze și să se stabilească strategii pentru a prospera în industrie. Una dintre principalele provocări cu care se confruntă IFN-urile este concurența acerbă din partea băncilor consacrate și a creditorilor fintech în curs de dezvoltare. Această competiție cere ca IFN-urile să ofere plata rapidă și ușoară a împrumuturilor, opțiuni flexibile de rambursare și rate competitive ale dobânzii. În plus, IFN-urile trebuie să depășească provocarea de a construi o reputație puternică și o autoritate de brand în acest spațiu extrem de competitiv. Pentru a contracara aceste provocări, este esențial ca IFN-urile să folosească tehnologia și inovația pentru a-și spori eficiența și a-și îmbunătăți experiența clienților. Oferind un proces de cerere de împrumut digital fără întreruperi, recomandări personalizate și servicii cu valoare adăugată, IFN-urile pot câștiga un avantaj competitiv pe piața creditelor personale. În plus, parteneriatul cu bănci și fintech-uri consacrate le poate ajuta să-și extindă acoperirea și accesul la potențialii clienți. IFN-urile trebuie, de asemenea, să se concentreze pe construirea unei imagini de marcă puternice și a unei reputații prin marketing eficient, asigurând transparența și conformitatea cu reglementările și furnizarea de servicii excelente pentru clienți pentru a cultiva clienți loiali.
Viitorul împrumuturilor personale în sectorul IFN și rolul IFN-urilor în stimularea creșterii și incluziunii financiare
Pe măsură ce sectorul financiar nebancar continuă să crească, viitorul creditării personale devine din ce în ce mai important, transmit cei de la imprumutintrepersoanefizice.info. În special, instituțiile de microfinanțare (IMF) joacă un rol esențial în stimularea creșterii economice și a incluziunii financiare. Sectorul IFN, inclusiv IMF, a fost afectat negativ de pandemia COVID-19, cu o încetinire a plăților și o creștere a delincvențelor. Cu toate acestea, reziliența și capacitatea de adaptare a industriei sunt de așteptat să stimuleze creșterea în următorii ani. Utilizarea tehnologiei în împrumuturile personale este, de asemenea, de așteptat să crească, odată cu adoptarea AI și a învățării automate pentru subscriere și luarea deciziilor. Pe măsură ce IFM continuă să se concentreze asupra segmentelor defavorizate ale populației, inclusiv comunităților cu venituri mici și rurale, ele au potențialul de creștere semnificativă a spațiului de creditare personală, în special odată cu utilizarea tot mai mare a canalelor digitale pentru achiziționarea de clienți și plata împrumuturilor. Cu toate acestea, există și provocări care trebuie abordate, cum ar fi costurile ridicate de operare, conformitatea cu reglementările și nevoia de inovare continuă. Este clar că viitorul creditării personale în sectorul IFN depinde de capacitatea IFM de a depăși aceste provocări și de a oferi acces la credite celor care au cea mai mare nevoie de el.
În concluzie, sectorul financiar nebancar oferă o sursă alternativă de finanțare pentru cei care nu se califică pentru creditele bancare tradiționale sau nu doresc să treacă prin procesele complexe care vin odată cu acestea. Utilizarea IFN-urilor și a împrumuturilor personale a deschis noi oportunități pentru întreprinderile mici și persoanele fizice de a accesa finanțare și de a-și dezvolta afacerile. Cu toate acestea, sectorul se confruntă, de asemenea, cu provocări precum ratele mari ale dobânzilor și potențialul de practici frauduloase. Pentru a realiza pe deplin beneficiile sectorului NFI, este nevoie de reglementare, transparență și protecție a consumatorilor. Cu măsurile adecvate în vigoare, sectorul financiar nebancar poate continua să joace un rol semnificativ în sprijinirea incluziunii financiare și a creșterii economice.


Cele mai multe pierderi dintr-o companie nu apar peste noapte. Se construiesc lent, din marje calculate incomplet, procese pe care nu le mai verifică nimeni sau decizii luate fără documentația potrivită, și devin vizibile abia când nu mai pot fi corectate ieftin. Aici se vede diferența dintre un audit intern care confirmă că regulile au fost respectate și unul care întreabă ce s-ar putea strica în lunile următoare. Al doilea tip nu renunță la control, ci îl folosește ca punct de plecare pentru prevenție.
Semnalele ascunse în cifre
Ia exemplul a două proiecte de construcții, cu marje de 10% și 5%, calculate pe costurile directe. După alocarea corectă a costurilor indirecte, primul coboară la 7%, iar al doilea ajunge la o pierdere de 2%. Rezultatul total al firmei pare acceptabil, dar un proiect îl finanțează pe celălalt. Un audit care urmărește evoluția marjelor pe fiecare proiect, nu doar la nivelul companiei, poate semnala această erodare cu luni înainte ca ea să apară în situațiile financiare.
Aceeași atenție merită procesele de zi cu zi. Multe funcționează formal, dar costă mai mult decât ar trebui: niveluri de aprobare inutile, date introduse de mai multe ori, controale dublate, reconcilieri manuale sau rapoarte lunare pe care nu le mai folosește nimeni. Fiecare pare un detaliu, dar împreună consumă timp și bani în fiecare lună. Întrebarea utilă nu este doar dacă un control există, ci de ce există, ce risc acoperă și dacă poate fi simplificat sau automatizat.
Tranzacțiile din interiorul grupului
Un risc des subestimat apare în companiile care fac parte dintr-un grup. Serviciile, bunurile sau împrumuturile dintre firme afiliate trebuie să respecte principiul valorii de piață, iar autoritățile fiscale verifică atent cum sunt justificate prețurile. Dosarul de transfer pricing este documentul care face această dovadă: descrie activitatea, tranzacțiile cu afiliații, analiza funcțională și politica de prețuri. Dacă lipsește sau analiza este superficială, un control fiscal se poate încheia cu ajustări ale prețurilor și cu amenzi.
Pentru auditul intern, zona aceasta oferă o ocazie clară de prevenție. Verificând periodic dacă facturile intragrup corespund politicii stabilite, dacă serviciile prestate pot fi demonstrate și dacă documentația ține pasul cu realitatea, auditorul poate semnala abaterile înainte de un control. Pregătirea anuală a documentației, chiar și acolo unde legea o cere doar la solicitarea autorităților, face posibile ajustările voluntare și evită discuțiile tensionate cu inspectorii.
Dispute, contracte și trasabilitate
Un proiect întârziat sau suspendat continuă să genereze costuri, chiar dacă lucrările stau: dobânzi, onorarii ale avocaților și ale experților. Dacă disputa ajunge în arbitraj, nu mai este suficient să arăți că ai pierdut bani. Trebuie să explici unde, când și de ce a apărut pierderea și ce impact financiar a avut evenimentul care a declanșat-o. Auditul intern poate verifica din timp dacă există o legătură documentată între eveniment, proiect și cost, iar implicarea unui legal advisor încă din faza contractului face ca această documentare să poată fi folosită și în fața unui tribunal arbitral.
Aceeași logică se aplică riscurilor noi. Când inteligența artificială este folosită în prognoze, prețuri sau selecția furnizorilor, compania trebuie să știe cine aprobă soluția, cine validează rezultatele și cine răspunde pentru o decizie greșită. Rolul auditului nu este să frâneze tehnologia, ci să se asigure că beneficiile ei vin cu riscuri înțelese și gestionate corespunzător. Riscurile ESG și pregătirea pentru noile cerințe privind transparența salarială intră și ele, tot mai des, pe agenda auditorului.
Un audit intern care previne pierderile pornește, de fapt, de la trei întrebări: ce riscuri se conturează în organizație, ce ne spun datele și cum putem interveni înainte să apară pierderi, sancțiuni sau oportunități ratate. Dacă rapoartele din firma ta răspund încă doar la întrebarea ce s-a greșit, merită să le ceri să privească și înainte.
As renewable generation expands, storage needs to do more than move energy from one time period to another. Smart String ESS planning increasingly considers safety, grid interaction, power conversion, and coordinated control from battery cells to the wider electrical system. Equipment selection is only one decision in a wider infrastructure project. The strongest proposals connect product capabilities to a specific operating need instead of relying on broad claims. The central design task is to connect the selected equipment with a clear site requirement.
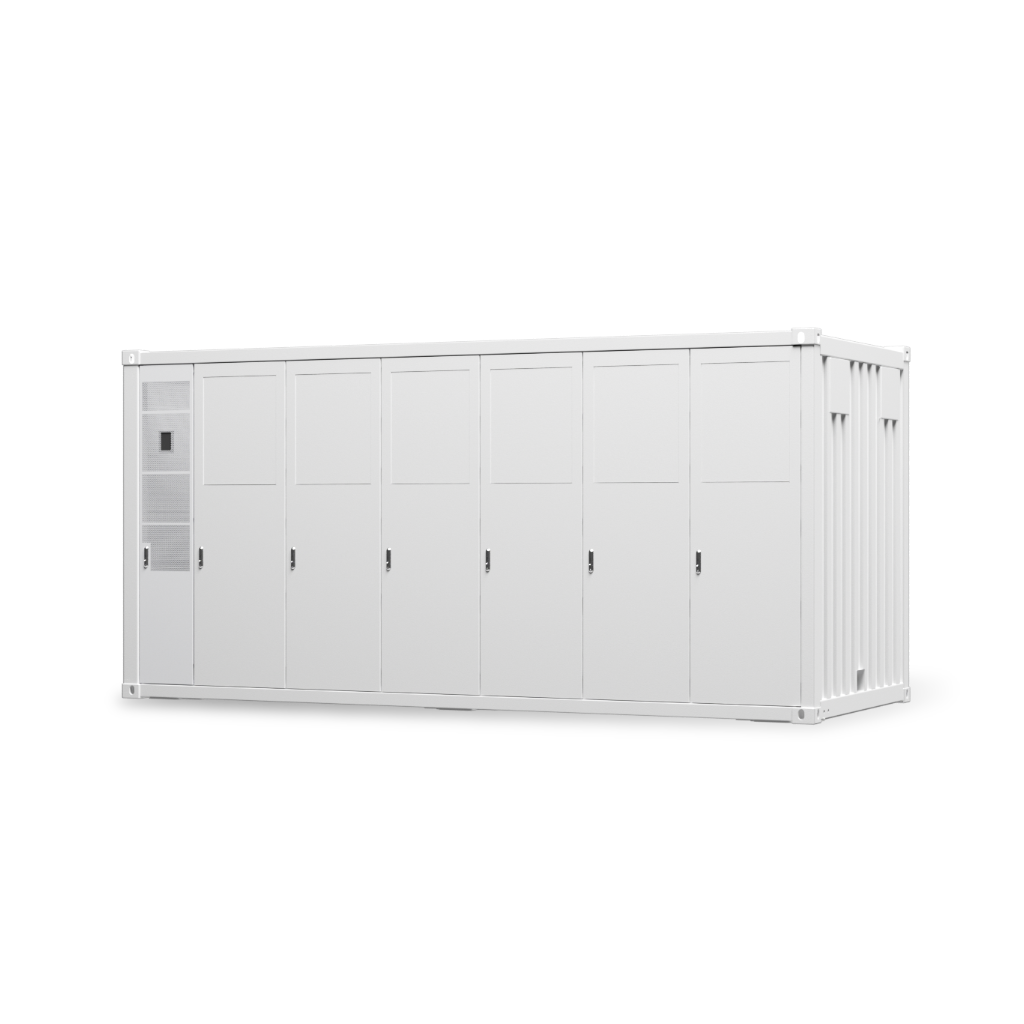 System context for planning and operating 智能组串式构网型储能 solutions.
Thermal management is part of battery performance
Battery temperature affects available power, charging behavior, aging, and safety. The thermal system must be designed for the site climate, expected duty cycle, enclosure arrangement, and maintenance plan. Airflow paths, liquid circuits where used, filtration, alarms, and service access should be considered before the container or cabinet layout is finalized.
Coordinate controls with the plant and the grid
Storage controls need to communicate with the power conversion equipment, plant controller, energy management system, and relevant grid interfaces. Setpoints and operating limits should be traceable, with clear ownership for software changes. During commissioning, teams should verify that commanded behavior matches the actual response and that protective actions take priority when required. For a closer look at the solution scope, review Smart String ESS and consider how its documented functions fit the site layout, electrical interfaces, and operating plan.
Plan the site around access and environmental conditions
Container placement, drainage, fire access, separation distances, cable routes, ventilation, noise, and lifting access influence both construction and operation. Site planning should involve electrical, civil, fire-safety, and operations teams early. A compact equipment arrangement is useful only if it still allows safe inspection, isolation, and replacement of major components.
Think from the cell to the grid
A grid-connected storage installation includes more than battery cabinets. Cells, modules, racks, battery management, power conversion, transformers, protection, control software, and the point of grid connection all influence the result. A system-level design should make these interfaces explicit so that safety, availability, and operating performance can be evaluated across the complete lifecycle. Performance should always be assessed against the actual installation conditions and the complete system boundary.
Evaluate lifetime value across the project
A storage investment should be assessed over its expected operating life rather than only by initial installed cost. Degradation, auxiliary consumption, availability, maintenance, replacement strategy, warranty conditions, and revenue assumptions all affect the economics. Sensitivity analysis helps show how the business case changes when electricity prices, cycle frequency, or dispatch rules differ from forecasts. A project specification for Smart String ESS should identify the applicable configuration, installation limits, commissioning checks, and service responsibilities.
Make future expansion a practical scenario
Growth assumptions should be translated into specific triggers, such as additional racks, more PV capacity, new vehicle chargers, or a changed household load. The team can then identify which cables, switchgear, floor space, communications, and controls need to be reserved. This is more useful than simply labeling a design as future-ready.
Price publication: 8.00 USD
Total: 8.00 USD
Ce trebuie sa stii
Plata cu cardul pare simplă pentru client, dar în spate se întâmplă mai multe lucruri

O plată cu cardul durează uneori mai puțin decât scoaterea banilor din portofel. Cardul este apropiat de terminal, apare confirmarea și clientul pleacă. În spatele acestor câteva secunde există însă o succesiune de mesaje între comerciant, furnizorii de servicii de plată, rețeaua cardului și banca emitentă.
Terminalul nu ține pur și simplu o evidență locală a banilor. El transmite o cerere de autorizare. Sistemele implicate verifică dacă tranzacția poate fi acceptată în condițiile aplicabile cardului și contului. După autorizare urmează procesul de compensare și decontare, prin care sumele ajung, conform fluxului contractual, către comerciant.
Explicația despre cum funcționează un POS este mai ușor de urmărit dacă separăm autorizarea de decontare. Faptul că pe ecran apare „aprobat” nu înseamnă că toate transferurile dintre participanți s-au încheiat în aceeași secundă. Confirmarea permite finalizarea cumpărăturii, iar procesele financiare continuă în infrastructura de plăți.
Plățile contactless schimbă mai ales modul în care cardul sau dispozitivul comunică cu terminalul la punctul de vânzare. Ele nu elimină restul circuitului. Din perspectiva clientului, diferența este comoditatea. Din perspectiva comerciantului, rămân importante conexiunea, contractul de acceptare și funcționarea infrastructurii.
Pentru comercianți, costul acceptării cardului poate include tarife stabilite prin contractele cu furnizorii implicați. Structura exactă diferă, motiv pentru care nu are sens să fie presupus un procent universal. În schimb, avantajele operaționale sunt ușor de observat: mai puțin numerar de gestionat și posibilitatea de a accepta plata de la clienți care nu au cash.
Există și situații în care tranzacția este refuzată. Cauza poate fi banală, cum ar fi lipsa fondurilor disponibile, o limită, o problemă de conectivitate sau o măsură de securitate. Mesajul de la terminal nu explică întotdeauna în detaliu motivul, iar comerciantul nu are acces la toate informațiile despre contul clientului.
Pentru cine vrea să clarifice vocabularul din jurul plăților, resurse editoriale precum creditinfo.ro pot completa explicațiile băncii sau ale comerciantului. Ideea esențială rămâne aceeași: terminalul este punctul vizibil al unui sistem mai mare, nu locul în care banii sunt mutați de unul singur.
Securitatea este o parte importantă a sistemului. Terminalele și rețelele folosesc mecanisme prin care datele sunt protejate și tranzacțiile suspecte pot fi oprite sau verificate suplimentar. Clientul nu vede toate aceste filtre, iar comerciantul nu primește acces la informații sensibile care nu îi sunt necesare pentru vânzare.
Bonul de la POS și bonul fiscal au roluri diferite. Primul confirmă operațiunea de plată prin card, în timp ce documentul fiscal ține de evidența vânzării potrivit regulilor aplicabile comerciantului. Faptul că ambele pot fi tipărite în același moment nu le transformă în același document.
Pentru cumpărător, cea mai bună rutină este simplă: verifică suma înainte de confirmare și urmărește ulterior tranzacțiile din cont. Plățile rapide sunt comode tocmai pentru că reduc fricțiunea, dar aceeași comoditate face utilă o verificare periodică a extrasului.
Pentru comerciant, o procedură clară pentru plăți nereușite evită discuțiile inutile la casă. O tranzacție refuzată nu trebuie reluată la nesfârșit fără verificare, iar o plată aparent duplicată trebuie clarificată prin istoricul terminalului și al contului, nu doar după impresia de moment.
Înțelegerea acestor etape ajută și când apar întârzieri. Clientul știe că aprobarea, afișarea în aplicație și decontarea comerciantului sunt momente diferite, iar o neconcordanță poate fi verificată fără presupunerea că terminalul a transferat instantaneu suma finală.
Tocmai această infrastructură face ca plata să pară simplă. Experiența bună ascunde complexitatea, nu o elimină. Atunci când sistemul funcționează, clientul vede doar suma și confirmarea. Când apare o eroare, devine vizibil faptul că plata depinde de mai multe verigi care trebuie să comunice între ele.


DDS Diagnostic, implicată într-un proiect european care urmărește reducerea testării pe animale
Compania românească DDS Diagnostic participă activ la dezvoltarea unei noi generații de platforme Organ-on-Chip, tehnologii capabile să reproducă fidel proprietățile...

Cum poate auditul intern să prevină pierderile înainte ca acestea să apară
Cele mai multe pierderi dintr-o companie nu apar peste noapte. Se construiesc lent, din marje calculate incomplet, procese pe care...

Protecția sudorului începe cu mâinile: ghidul Hoffmann Group pentru mănuși de sudură și gestionarea lor
Stropi de metal topit, căldură radiantă, piese încinse care trebuie ținute ferm în poziție: puține meserii cer atât de mult...

Bucătăria în care se adună familia: cum o transformi în locul preferat din casă
Ai observat că, la orice petrecere, oamenii ajung până la urmă în bucătărie? Același lucru se întâmplă și acasă, în...

Monobloc sau modular: ce tip de casă din containere ți se potrivește
https://drive.google.com/file/d/15ekQo5pGhphCFfAQKEADTfdmPMFDGke1/view Alegerea unei case din containere începe, de regulă, cu o întrebare despre spațiu: de cât loc este nevoie astăzi...

Primul pas în educația financiară a minorului prin exemplul propriilor părinți
Sursa foto: Pexels.com Copilul observă că părinții plătesc facturi, amână cumpărături, pun bani deoparte sau folosesc cardul fără să...

Pachete pentru sisteme fotovoltaice de la e-acumulatori: ce avantaje poate avea o soluție completă
Un pachet pentru sistem fotovoltaic reunește echipamentele care produc, transformă, stochează și gestionează energia solară. În loc să alegi separat...
Smart String ESS: Key Design Questions for Project Teams
As renewable generation expands, storage needs to do more than move energy from one time period to another. Smart String...

Masaj de relaxare: 10 beneficii pentru corp, minte și reducerea stresului
Ritmul alert al vieții moderne, orele petrecute la birou și responsabilitățile zilnice pot contribui la acumularea stresului și a tensiunii...

Mobilă la comandă București: cum alegi producătorul potrivit pentru casa ta
Amenajarea unei locuințe este un proces în care fiecare alegere contează. De la organizarea bucătăriei până la compartimentarea dressingului și...


-
 Localeacum 5 days
Manifestul Tinerilor 2035: peste 200 de tineri cer salarii transparente, stagii plătite și un om, nu un algoritm, la angajare
-
 Localeacum 6 days
După o toamnă secetoasă, grâul a răsărit neuniform. Specialiștii AEROCROP explică ce trebuie verificat înainte de iarnă
-
 acum 5 days
Reduceri Oriflame de Black Friday 2026: ce merită să pui pe wishlist
-
Economieacum 2 days
Smart String ESS: Key Design Questions for Project Teams
-
 Ce trebuie sa stiiacum 4 days
Bugetul familiei si programarile la dentist
-
 Localeacum 6 days
Cetăţenii Sectorului 4 beneficiază de o nouă facilitate medicală. Primarul Daniel Băluță a predat noul spital „Marius Nasta”, în prezența premierului și a miniștrilor Sănătății și Finanțelor
-
 Ce trebuie sa stiiacum 5 days
Treburile de acasa cand esti plecat
-
 Ce trebuie sa stiiacum 7 days
10 criterii în funcție de care să alegi un composter de calitate pentru proiecte industriale